L’essentiel sur le devis assurance auto en 30 secondes
- Demandez au moins 4 devis pour avoir une vraie vision du marché
- Vérifiez le kilométrage déclaré : erreur n°1 qui coûte cher en cas de sinistre
- La prime moyenne atteint 722€ en 2025 (+6,8% en un an)
- Négocier après réception du devis fonctionne dans 3 cas sur 4
Ce que révèle vraiment un devis assurance auto (et ce qu’on vous cache)
La plupart des gens regardent un seul chiffre sur leur devis : le montant annuel. Mauvais réflexe. Un devis, c’est une photo de ce que vous paierez SI tout se passe bien. Ce qui compte vraiment ? Ce qui se passe quand ça se passe mal.
Trois lignes méritent toute votre attention. La franchise d’abord : c’est ce qui reste à votre charge en cas de sinistre. Une prime à 400€ avec 800€ de franchise n’est pas forcément plus intéressante qu’une prime à 500€ avec 300€ de franchise. Faites le calcul sur un pare-brise cassé.
Ensuite, la garantie conducteur. Beaucoup de contrats au tiers l’excluent ou la plafonnent ridiculement. Soyons clairs : sans cette garantie, vos frais médicaux après un accident responsable ne sont pas couverts. Et ça peut chiffrer vite.
Le détail que 90% des assurés négligent : Les plafonds d’indemnisation. Un contrat tous risques qui plafonne le vol à 15 000€ ne vous servira pas si votre véhicule vaut 25 000€. Vérifiez systématiquement cette ligne.
Dernier point : les exclusions. Elles sont souvent planquées en petits caractères. Conduite sur circuit ? Généralement exclue. Prêt du véhicule à un conducteur non déclaré ? Idem. Dans ma pratique, j’observe que la majorité des refus d’indemnisation viennent de là.
4 devis minimum : pourquoi 2 ne suffisent jamais
Franchement, 2 devis ne suffisent jamais. Pourquoi ? Parce que le marché de l’assurance auto ressemble à une loterie où chaque assureur applique ses propres critères de tarification.
190€
Écart constaté entre formule au tiers (441€) et tous risques (631€) pour un même véhicule
Selon le baromètre 2025 LeLynx, l’écart entre assureurs pour un même profil dépasse régulièrement 30%. Ça représente facilement 150 à 200€ par an. Sur 5 ans ? Plus de 750€.
Voici comment procéder efficacement :
- Un comparateur en ligne pour obtenir 3-4 devis en 10 minutes
- Une demande directe auprès de votre banque (souvent oubliée, parfois compétitive)
- Un courtier indépendant si votre profil est atypique
- Votre assureur actuel, pour avoir une base de négociation
Pour démarrer rapidement, des outils comme le devis d’assurance Matmut permettent d’obtenir une estimation en quelques minutes sans engagement. L’objectif ? Constituer un dossier solide avant toute décision.
Mon conseil : gardez vos devis pendant 30 jours. C’est généralement leur durée de validité. Et comparez toujours à garanties équivalentes.
Les 5 pièges du devis qui font exploser la facture finale
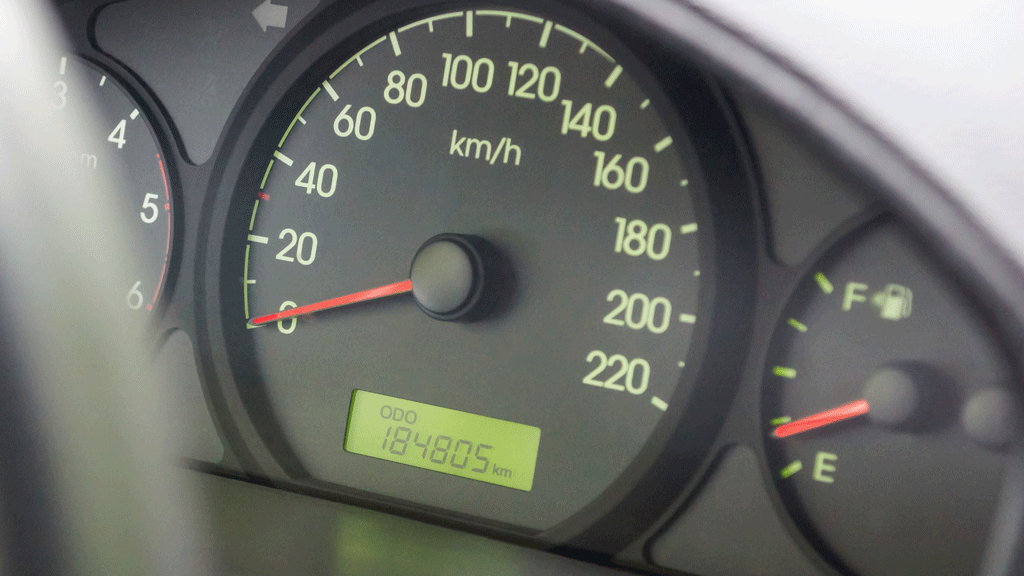
J’ai accompagné une cliente l’an dernier. Son sinistre ? Un accrochage classique, 2 800€ de réparations. Son indemnisation ? 1 400€. Pourquoi ? Elle avait déclaré 8 000 km/an. Son compteur affichait 19 000 km parcourus en 10 mois.
Attention : Selon l’article L113-15-2 du Code des assurances, une fausse déclaration, même involontaire, autorise l’assureur à réduire proportionnellement l’indemnisation. Dans les dossiers que j’observe, cette réduction atteint souvent 30 à 50%.
Les erreurs les plus coûteuses que je rencontre :
Avant de signer : 5 vérifications obligatoires
-
Kilométrage annuel : comptez large, ajoutez 20% à votre estimation
-
Usage déclaré : trajets domicile-travail ou usage pro = pas le même tarif
-
Conducteurs occasionnels : déclarez votre conjoint et vos enfants majeurs
-
Lieu de stationnement : garage fermé vs rue = écart de prime significatif
-
Antécédents : vos sinistres des 3 dernières années apparaissent sur le relevé d’information
Selon les données 2025 de L’Argus, la prime moyenne atteint 722€ en 2025, soit +6,8% en un an. Pour les jeunes conducteurs ? 1 597€ en moyenne. Autant dire que chaque erreur de déclaration coûte doublement cher.
Négocier après le devis : la technique que 80% des assurés ignorent
La plupart des gens pensent que le prix du devis est définitif. Faux. Dans mon expérience, 3 négociations sur 4 aboutissent à une réduction.
Comment Nathalie a économisé 130€ sans changer d’assureur
J’ai accompagné Nathalie l’année dernière. 52 ans, cadre administrative près de Lyon, 8 ans chez le même assureur. Sa prime est passée de 580€ à 720€ sans raison apparente. Bonus au maximum, aucun sinistre.
Sa démarche : demander 4 devis concurrents en 30 minutes. Le moins cher ? 590€ chez un autre assureur. Elle a appelé son conseiller actuel, devis en main. Résultat : retour à 590€ chez son assureur historique. 130€ économisés, sans paperasse de changement.
La technique en 4 étapes :
- Rassemblez au moins 3 devis concurrents à garanties équivalentes
- Identifiez le moins cher et notez l’écart avec votre contrat actuel
- Appelez votre conseiller (pas le service client générique) avec les devis
- Formulez clairement : « J’ai un devis à X€ chez Y. Pouvez-vous vous aligner ? »
Conseil pro : Négociez 2 mois avant l’échéance. Votre assureur a tout intérêt à vous garder. Après l’échéance, vous perdez votre levier.
Ce qui fonctionne le mieux ? Les profils sans sinistre depuis 3+ ans. Les assureurs savent que vous coûtez moins cher que la moyenne. Utilisez cet argument.
Vos questions sur le devis assurance auto
Combien de temps un devis assurance auto reste-t-il valable ?
Généralement 30 jours, mais certains assureurs limitent à 15 jours. Vérifiez la mention en bas du document. Passé ce délai, le tarif peut changer, surtout si vos informations (bonus-malus) ont évolué.
Quels documents faut-il pour demander un devis ?
Votre carte grise, votre permis de conduire et votre relevé d’information (historique des sinistres sur 5 ans). Votre assureur actuel doit vous le transmettre sous 15 jours sur simple demande.
Puis-je changer d’assurance auto en cours d’année ?
Oui, grâce à la loi Hamon. Après un an de contrat, vous pouvez résilier à tout moment sans frais. Votre nouvel assureur s’occupe des formalités. La résiliation prend effet 1 mois après notification.
Mon bonus est-il transférable si je change d’assureur ?
Oui, systématiquement. Le coefficient bonus-malus est personnel et vous suit quel que soit l’assureur. Il figure sur votre relevé d’information, document que vous devez fournir au nouvel assureur.
Les comparateurs en ligne sont-ils fiables ?
Ils donnent une bonne première vision du marché. Limite : ils ne référencent pas tous les assureurs et touchent une commission. Complétez toujours par 1-2 demandes directes auprès d’assureurs non présents sur les comparateurs.
La prochaine étape pour vous : Sortez votre dernier avis d’échéance. Notez le montant, les garanties principales et votre kilométrage déclaré. Avec ces trois informations, vous pouvez obtenir 4 devis comparables en moins de 45 minutes. La question n’est pas de savoir si vous payez trop cher. La question est : de combien ?
Limites de ce guide tarifaire
Les tarifs mentionnés sont des fourchettes moyennes constatées en 2024-2025 et varient selon votre profil, véhicule et zone géographique. Ce guide ne remplace pas l’analyse personnalisée d’un courtier pour des profils atypiques (malussé, jeune conducteur, véhicule de collection). En cas de doute sur vos garanties ou une déclaration, consultez un courtier en assurance indépendant ou le service consommateur de votre assureur.