L’assurance au tiers en 30 secondes
- La RC couvre les dommages que vous causez aux autres, jamais à vous-même
- Les garanties conducteur, assistance et protection juridique sont souvent incluses mais avec des plafonds variables
- Votre véhicule n’est jamais indemnisé en cas d’accident responsable
- Formule pertinente si votre voiture vaut moins de 5 000 €
Points clés abordés
La responsabilité civile : le socle obligatoire de votre assurance au tiers
500 €. C’est l’amende forfaitaire pour défaut d’assurance auto selon Service-Public.fr. Elle peut grimper jusqu’à 3 750 € devant un tribunal, avec suspension de permis et confiscation du véhicule en bonus. Rouler sans assurance, c’est jouer avec le feu. Mais concrètement, que couvre cette fameuse responsabilité civile imposée par la loi ?
La RC automobile prend en charge les dommages corporels et matériels que vous causez à un tiers. D’après le ministère de l’Économie, un tiers désigne toute personne extérieure au conducteur responsable. Vos passagers sont considérés comme des tiers. Ça surprend souvent.
En pratique, si vous percutez un autre véhicule, la RC de votre assurance indemnise les réparations de l’autre conducteur et ses éventuels frais médicaux. Par contre (et c’est le piège), vous, conducteur responsable, n’êtes pas couvert par votre propre RC. Ni pour vos blessures, ni pour votre carrosserie. Rien.
L’obligation légale en pratique : L’article L211-1 du Code des assurances impose la RC à tout véhicule terrestre à moteur, que vous rouliez sur voie publique ou privée. Depuis avril 2024, la carte verte papier a été supprimée. Votre assureur transmet directement les informations au fichier des véhicules assurés.
Les garanties souvent incluses : assistance, protection juridique et garantie conducteur
L’erreur la plus fréquente que je rencontre ? Croire que « au tiers » signifie « RC seule ». Dans la vraie vie, la plupart des assureurs intègrent des garanties complémentaires. Le problème, c’est que leurs plafonds varient énormément. Si vous cherchez une assurance au tiers idéale pour petit budget, vérifiez ces trois points avant de signer.
| Garantie | Ce qu’elle couvre | Plafond type | Incluse ou option |
|---|---|---|---|
| Responsabilité civile | Dommages aux tiers (matériels et corporels) | Illimité ou très élevé | Obligatoire |
| Garantie conducteur | Vos blessures si accident responsable | 100 000 € à 3 millions € | Souvent incluse |
| Assistance dépannage | Remorquage, véhicule de remplacement | 0 km ou 50 km du domicile | Variable |
| Protection juridique | Frais d’avocat si litige post-accident | 5 000 € à 15 000 € | Souvent incluse |
La garantie conducteur mérite toute votre attention. Selon une étude LeLynx 2025, les plafonds vont de 100 000 € (considéré comme bas) à plus de 3 millions d’euros. Sans cette garantie, vos propres blessures en accident responsable ne sont pas indemnisées. Point final.
L’assistance mérite aussi un coup d’œil. Certains contrats limitent l’intervention à 50 km du domicile. Si vous tombez en panne devant chez vous, vous payez de votre poche. Vérifiez si l’assistance « 0 km » est incluse ou proposée en option.
Ce que l’assurance au tiers ne couvre jamais
Soyons clairs : l’assurance au tiers laisse des trous béants dans votre protection. Et ces trous peuvent coûter très cher.
Les situations où vous n’êtes pas indemnisé : Accident responsable avec dommages à votre véhicule, vol de votre voiture, incendie, bris de glace, catastrophe naturelle, vandalisme. Dans tous ces cas, vous assumez 100 % des frais.
Cas concret : Thomas, 28 ans, commercial
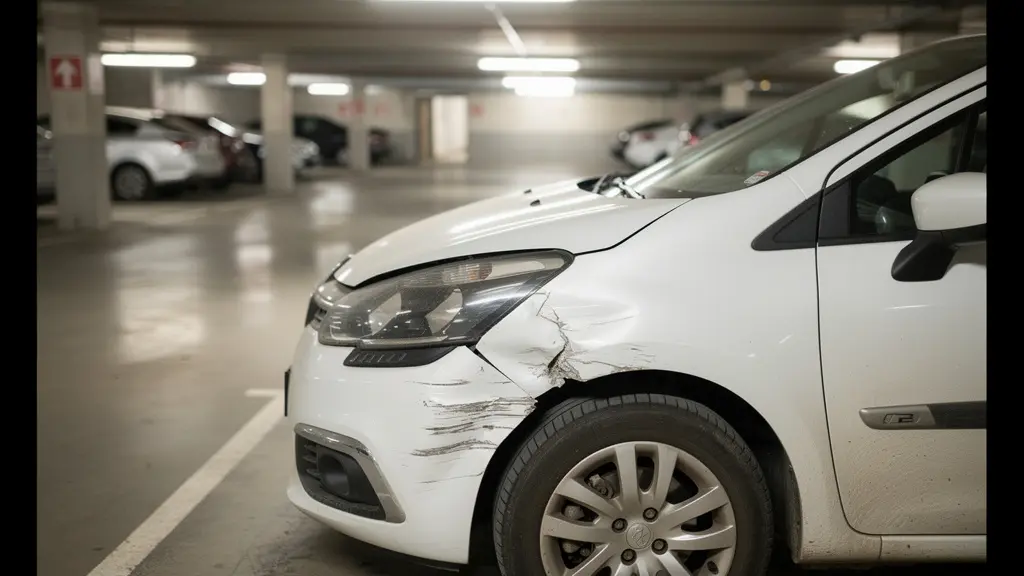
J’ai accompagné Thomas l’an dernier après un accident sur un parking de supermarché. En manœuvrant, il a accroché un poteau et s’est légèrement blessé au poignet. Son assurance au tiers incluait une garantie conducteur, mais avec un plafond de 50 000 € seulement et un seuil d’AIPP (atteinte permanente) de 10 %. Résultat : ses frais médicaux et son arrêt de travail n’ont été que partiellement couverts. Reste à charge : 1 200 €. Sans compter les 2 100 € de réparations pour sa Clio qu’il a dû payer intégralement.
Ce cas illustre une réalité que je vois souvent : les automobilistes découvrent les exclusions au moment du sinistre. Trop tard. Le seuil d’AIPP de 10 % signifie que vos blessures légères (entorse, contusions) ne déclenchent pas d’indemnisation. Seules les séquelles permanentes dépassant ce seuil ouvrent droit à prise en charge.
Mon conseil : relisez vos conditions particulières. Pas les générales, les particulières. C’est là que se cachent les plafonds réels et les exclusions spécifiques à votre contrat.
Assurance au tiers : pour quel profil et quel véhicule ?
Franchement, je déconseille l’assurance au tiers basique pour tout le monde. Mais pour certains profils, elle reste pertinente. Voici comment trancher.
L’assurance au tiers est-elle faite pour vous ?
- Votre véhicule vaut moins de 5 000 € :
L’assurance au tiers peut suffire. Les économies sur la prime compensent le risque de perte totale du véhicule.
- Votre véhicule vaut plus de 8 000 € :
Une formule supérieure (tiers étendu ou tous risques) devient rentable. Le reste à charge en cas d’accident responsable serait trop lourd.
- Budget serré mais véhicule entre 5 000 € et 8 000 € :
Optez pour le tiers étendu (vol-incendie). C’est un compromis raisonnable qui couvre les risques les plus coûteux.
La prime moyenne selon France Assureurs s’établissait à 480 € hors taxes en 2024. Entre une formule au tiers et une tous risques, l’écart tourne souvent autour de 150 à 250 € par an. Posez-vous la question : cette économie vaut-elle le risque d’un reste à charge de plusieurs milliers d’euros ?
Conseil pratique : Si vous roulez peu (moins de 8 000 km/an), certains assureurs proposent des réductions au kilomètre allant jusqu’à 35 %. Ça peut rendre une formule supérieure accessible au prix d’un tiers standard.
Vos questions sur les garanties au tiers
Mon passager est-il couvert si je suis responsable de l’accident ?
Oui. Vos passagers sont considérés comme des tiers. Votre responsabilité civile les indemnise pour leurs dommages corporels et matériels, même si vous êtes responsable de l’accident.
Que se passe-t-il si l’autre conducteur n’est pas assuré ?
Le Fonds de Garantie des Assurances Obligatoires (FGAO) intervient pour vous indemniser. Les dommages corporels sont couverts sans limite. Les dommages matériels sont plafonnés à 1 220 000 €. Vous avez un an pour saisir le FGAO si le responsable est identifié.
Puis-je ajouter des garanties à mon assurance au tiers ?
Absolument. La plupart des assureurs proposent des options à la carte : bris de glace, vol-incendie, assistance 0 km, garantie conducteur renforcée. Vous pouvez construire une formule sur-mesure sans passer au tous risques.
L’assurance au tiers couvre-t-elle le vol de mon autoradio ?
Non. Le vol, qu’il s’agisse du véhicule ou de son contenu, n’est jamais couvert par une assurance au tiers de base. Il faut souscrire une garantie vol spécifique ou opter pour une formule tiers étendu.
Ce qu’il faut retenir : L’assurance au tiers couvre les autres, pas vous. Avant de choisir cette formule pour économiser quelques dizaines d’euros par mois, calculez ce que vous risquez de perdre en cas d’accident responsable. Pour un véhicule de faible valeur, le calcul peut être favorable. Pour une voiture récente, rarement.
Prenez 10 minutes pour relire vos conditions particulières. Vérifiez le plafond de votre garantie conducteur et les conditions de votre assistance. Ces détails peuvent faire la différence entre une mauvaise journée et un désastre financier.
Limites de cet article sur l’assurance au tiers
- Ce contenu ne remplace pas la lecture de vos conditions générales et particulières
- Les garanties et plafonds varient selon les assureurs et contrats
- Chaque situation de sinistre nécessite une analyse par votre assureur
Pour une analyse personnalisée, consultez votre assureur ou un courtier en assurances.