La plupart des commerçants pensent que leur contrat d’assurance suffit à protéger leur stock. C’est une erreur coûteuse qui mène souvent à une sous-indemnisation.
- Votre indemnisation réelle dépend moins du montant assuré que de la méthode de valorisation choisie (prix d’achat vs prix de vente) et de votre capacité à la prouver à l’expert.
- Les garanties standards des contrats multirisques excluent par défaut des risques majeurs comme le vol commis par un salarié, les dégâts sur un stock entreposé à l’extérieur ou la perte de denrées périssables suite à une panne de courte durée.
Recommandation : Mettez en place un système de documentation et de valorisation pré-sinistre rigoureux pour chaque type de marchandise et de risque. C’est la seule façon de transformer votre police d’assurance en une véritable protection financière.
Pour tout commerçant ou e-commerçant, le stock représente bien plus qu’une simple liste d’articles : c’est le cœur battant de l’activité, un investissement financier majeur et le moteur du chiffre d’affaires. Le protéger contre les sinistres (incendie, vol, dégât des eaux) est une évidence. Cependant, la plupart des chefs d’entreprise s’arrêtent à la signature d’un contrat d’assurance multirisque, pensant être à l’abri. La réalité, souvent douloureuse, se révèle lors de la visite de l’expert : l’indemnisation proposée est bien en deçà de la perte réelle. La question fondamentale n’est donc pas simplement de savoir s’il faut déclarer la valeur au prix d’achat ou au prix de vente, mais de comprendre que ce choix n’est que la première étape d’une stratégie de protection bien plus globale.
Et si la clé d’une indemnisation juste ne se jouait pas dans la négociation post-sinistre, mais dans la rigueur de votre gestion en amont ? L’enjeu n’est pas de souscrire plus de garanties, mais de construire une « armure de preuves ». Votre capacité à documenter, valoriser et anticiper les failles de votre couverture est ce qui fera la différence entre une indemnisation symbolique et une reconstruction rapide de votre activité. Le contexte économique actuel, marqué par une hausse de près de 17% des défaillances d’entreprises en 2024, ne laisse aucune place à l’improvisation face à un coup dur.
Cet article n’est pas un catalogue de garanties. Il se positionne comme un guide stratégique, adoptant le regard d’un expert-comptable pour vous armer face aux experts d’assurance. Nous allons décortiquer, à travers des cas pratiques, les mécanismes qui régissent l’indemnisation de votre stock afin de vous permettre de sécuriser la valeur de vos actifs circulants et de pérenniser votre exploitation, même après un sinistre majeur.
Pour naviguer efficacement à travers les points critiques de la protection de votre stock, voici les thèmes que nous allons aborder. Chaque section est conçue pour vous apporter des réponses précises et des actions concrètes à mettre en œuvre dès aujourd’hui.
Sommaire : Le guide complet pour la valorisation et l’assurance de votre stock
- Pic de stock à Noël : comment ajuster temporairement vos garanties pour ne pas être sous-assuré ?
- Marchandises périssables : que couvre la garantie « arrêt du froid » en cas de coupure de courant ?
- Démarque inconnue et vol par préposé : l’assurance couvre-t-elle le vol commis par vos salariés ?
- L’erreur de stocker des palettes sur le parking sans extension de garantie « stockage à ciel ouvert »
- Frais de déblai et destruction : qui paie l’évacuation du stock brûlé ou inondé ?
- Inondation ou panne de clim : comment assurer une cave à vin de plus de 10 000 € ?
- Comment organiser le sauvetage et le stockage des meubles rescapés sans avancer les frais ?
- Perte d’Exploitation après incendie : comment prouver votre marge brute prévisionnelle à l’expert ?
Pic de stock à Noël : comment ajuster temporairement vos garanties pour ne pas être sous-assuré ?
La saisonnalité est une réalité pour de nombreux commerces. Les fêtes de fin d’année, les soldes ou les collections estivales entraînent des augmentations massives de la valeur du stock entreposé. Or, un contrat d’assurance est généralement basé sur une valeur moyenne déclarée en début d’année. En cas de sinistre durant un pic d’activité, le risque de sous-assurance est maximal, conduisant à une indemnisation partielle désastreuse. Le choix de la base de valorisation est ici crucial : déclarer au prix d’achat (coût de revient de la marchandise) est la norme et la plus simple à prouver. Déclarer au prix de vente (incluant votre marge) est possible, mais l’indemnisation se fera souvent sur la base du coût de remplacement, et la preuve de la marge perdue sera reportée sur la garantie Perte d’Exploitation.
Pour contrer ce risque saisonnier, deux mécanismes existent. Le plus simple est de contacter votre assureur avant le pic pour souscrire une augmentation temporaire de capitaux. Cette solution est flexible mais demande de l’anticipation. Une autre option, plus structurante, est de négocier une clause d’ajustement ou d’indexation dans votre contrat. Elle peut prévoir une majoration automatique de vos capitaux assurés (par exemple, +30%) durant des périodes définies. Cette approche évite les oublis et lisse le coût sur l’année.
Une approche plus technique, réservée aux stocks de très grande valeur, est l’assurance en « premier risque ». Comme le montre un cas pratique, si la valeur totale de vos actifs (bâtiment, machines, stock) est de 1 million d’euros, mais qu’une analyse de risque démontre qu’un seul incendie ne pourrait raisonnablement pas détruire plus de 800 000 €, il est possible de fixer ce montant comme valeur assurée. Cette méthode, expliquée dans un exemple de calcul pour une usine, permet d’optimiser la prime tout en restant couvert pour le sinistre maximal envisageable. Cela demande une analyse de risque documentée, à faire valider par l’assureur.
Marchandises périssables : que couvre la garantie « arrêt du froid » en cas de coupure de courant ?
Pour les métiers de bouche (restaurants, traiteurs, épiceries fines), la chaîne du froid n’est pas une option, c’est une obligation légale et sanitaire. La perte de marchandises suite à une panne de chambre froide ou de vitrine réfrigérée peut représenter des milliers d’euros. La garantie « Pertes de marchandises sous température dirigée », souvent une option de la multirisque professionnelle, est conçue pour couvrir ce risque. Cependant, sa mise en jeu est loin d’être automatique et dépend de conditions très strictes.
L’assurance couvre généralement la perte de valeur des denrées rendues impropres à la consommation suite à une panne accidentelle et imprévisible de l’installation frigorifique ou à une coupure de courant du fournisseur. Attention aux exclusions fréquentes : les pannes de moins d’un certain nombre d’heures (souvent 6 à 8h), les coupures dues à un non-paiement de facture ou les arrêts volontaires pour maintenance ne sont pas couverts. Le cœur du problème, comme toujours, réside dans la preuve.
Ce schéma illustre l’environnement critique d’une chambre froide moderne, où les capteurs jouent un rôle clé pour la traçabilité.
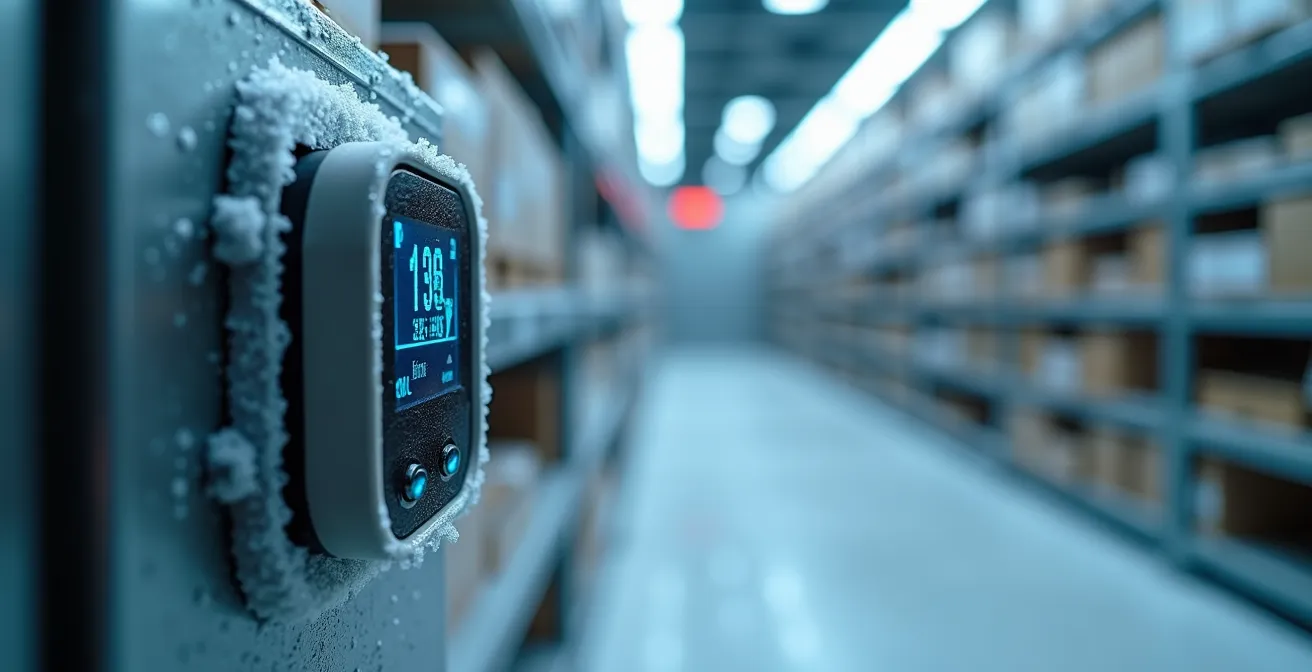
En cas de sinistre, l’expert d’assurance exigera la preuve que la chaîne du froid a bien été rompue à cause de l’événement garanti. Un cas pratique d’indemnisation le montre : un restaurateur a vu son stock de viandes et produits laitiers perdu après une panne nocturne. L’indemnisation a été conditionnée à la fourniture des relevés de température avant et pendant la panne. Sans un système de surveillance et d’enregistrement des températures, prouver le lien de causalité devient quasiment impossible. Investir dans des sondes connectées avec alertes et historique n’est pas un luxe, c’est une condition sine qua non pour être indemnisé.
Démarque inconnue et vol par préposé : l’assurance couvre-t-elle le vol commis par vos salariés ?
La démarque inconnue, soit la différence entre le stock théorique comptable et le stock physique réel, est un fléau pour les commerçants. Elle peut provenir d’erreurs administratives, de casse, mais aussi et surtout de vols, qu’ils soient externes (clients) ou internes (salariés). De nombreux dirigeants pensent que leur garantie vol standard les protège contre toutes les formes de soustraction frauduleuse. C’est une erreur fondamentale : la quasi-totalité des contrats de base exclut formellement le vol commis par un préposé (un salarié ou un dirigeant).
Pour se couvrir contre ce risque, il est indispensable de souscrire une extension de garantie spécifique, souvent appelée « fraude interne » ou « malveillance des préposés ». Comme le souligne une analyse du secteur, cette distinction est capitale :
La garantie vol classique exclut presque toujours le vol interne. Il faut souscrire une extension spécifique, souvent nommée fraude interne ou malveillance des préposés.
– Expert non identifié, Article sur l’assurance contre la démarque inconnue
Les conditions d’indemnisation sont également radicalement différentes, comme le montre cette comparaison.
| Critère | Garantie Vol Classique | Extension Fraude Interne |
|---|---|---|
| Vol externe avec effraction | ✓ Couvert | ✓ Couvert |
| Vol par salarié | ✗ Exclu | ✓ Couvert |
| Condition d’indemnisation | Dépôt de plainte simple | Dépôt de plainte nominatif obligatoire |
| Preuves requises | Traces d’effraction | Audits contradictoires, vidéosurveillance RGPD |
| Surcoût moyen | Inclus dans multirisque | +15 à 30% sur la prime de base |
L’activation de la garantie « fraude interne » est un processus lourd. Elle impose de déposer une plainte nominative contre le ou les salariés suspectés, ce qui peut être humainement et socialement complexe. De plus, les preuves exigées sont robustes : inventaires contradictoires, audits financiers, et potentiellement des enregistrements de vidéosurveillance (dans le respect strict du RGPD). Sans un dossier solide, l’assureur refusera l’indemnisation.
L’erreur de stocker des palettes sur le parking sans extension de garantie « stockage à ciel ouvert »
Lors d’un pic de livraison ou par manque de place, il est tentant d’entreposer temporairement des palettes sur le parking, sous un auvent ou sur un quai de déchargement. C’est une erreur qui peut coûter très cher. Un principe de base en assurance est que le contrat multirisque couvre les biens situés à l’intérieur des bâtiments dont l’adresse est spécifiée dans le contrat. Tout ce qui est stocké à l’extérieur, même pour quelques heures, n’est par défaut pas garanti contre le vol, l’incendie ou les intempéries.
Le seul moyen de couvrir ces marchandises est de souscrire une extension de garantie « stockage extérieur » ou « à ciel ouvert ». L’obtention de cette garantie n’est pas automatique et les assureurs imposent des mesures de prévention et de sécurité drastiques. Ces exigences visent à limiter le risque aggravé que représente un stockage en extérieur. Ne pas respecter ces conditions à la lettre, même si l’extension est souscrite, peut entraîner un refus total d’indemnisation en cas de sinistre. Il est donc fondamental de réaliser un audit de vos installations par rapport aux attentes de l’assureur.
Pour être certain que votre extension de garantie sera applicable le jour J, il est impératif de valider chaque point de conformité avec votre assureur et de conserver les preuves de vos installations (factures, certificats de conformité).
Plan d’audit pour sécuriser votre stockage extérieur
- Périmètre et clôture : Vérifiez que votre zone de stockage est délimitée par une clôture respectant la hauteur minimale exigée par le contrat (généralement 2 mètres) et qu’elle est en parfait état.
- Systèmes de sécurité : Assurez-vous que le système d’alarme anti-intrusion est certifié (par exemple, NFA2P) et couvre l’intégralité du périmètre extérieur, et que l’éclairage nocturne est suffisant et fonctionnel.
- Protection contre les intempéries : Documentez les moyens de protection mis en place, comme des bâches ignifugées ou un stockage sous un auvent solide, conformément aux clauses du contrat.
- Définition contractuelle : Relisez précisément votre contrat pour identifier les zones extérieures autorisées (parking clôturé, quai couvert, cour intérieure) et assurez-vous de ne jamais stocker en dehors de ces périmètres.
- Preuves photographiques : Prenez des photos datées de vos installations sécurisées (clôture, éclairage, alarmes) et conservez-les précieusement. Elles seront une preuve essentielle en cas de litige avec l’expert.
Frais de déblai et destruction : qui paie l’évacuation du stock brûlé ou inondé ?
Après un incendie ou une inondation, l’indemnisation de la marchandise détruite n’est que la première partie du problème. Se pose ensuite la question cruciale : qui paie pour l’évacuation et la destruction des débris ? Ces coûts, appelés frais de déblai et de démolition, sont souvent sous-estimés par les entrepreneurs. La plupart des contrats multirisques incluent une garantie pour ces frais, mais elle est presque toujours plafonnée. Selon les pratiques courantes du marché, ce plafond est limité, représentant souvent entre 5 et 10% du capital assuré pour les marchandises.
Ce pourcentage peut sembler suffisant, mais il atteint très vite ses limites dans certaines situations. Si votre stock est volumineux et de faible valeur, les frais de transport et de mise en décharge peuvent facilement dépasser la valeur de la marchandise elle-même. La situation se complique dramatiquement si les débris sont considérés comme pollués. Un cas d’étude sur un sinistre impliquant des produits chimiques et de l’amiante montre que les coûts de retraitement par des entreprises spécialisées peuvent multiplier par 3 à 5 le budget initial, faisant exploser le plafond de 10%.
D’un point de vue comptable et assurantiel, il est donc essentiel d’anticiper ce risque. Lors de la souscription de votre contrat, ne vous contentez pas de la ligne unique « frais de déblai ». Il est primordial de négocier avec votre assureur pour distinguer et plafonner séparément trois postes de coûts distincts :
- Les frais de déblai : le simple fait de sortir les débris du bâtiment.
- Les frais de décontamination : le traitement spécifique des sols et murs si des polluants ont été libérés.
- Les frais de destruction : le coût du transport et du traitement en centre spécialisé.
En obtenant des capitaux dédiés pour chaque ligne, vous évitez que le coût exorbitant de la décontamination n’épuise la totalité de votre enveloppe, vous laissant payer de votre poche le reste des opérations.
Inondation ou panne de clim : comment assurer une cave à vin de plus de 10 000 € ?
Pour un restaurateur, un caviste ou un collectionneur, une cave à vin n’est pas un stock comme un autre. C’est un actif de grande valeur, dont la complexité d’assurance est souvent sous-estimée. Un contrat multirisque professionnel standard considérera les bouteilles comme de la « marchandise » et les indemnisera sur la base de leur prix d’achat initial, sur présentation des factures. Cette approche est totalement inadaptée pour des vins qui se bonifient et dont la valeur (la cote sur le marché) peut décupler avec le temps. En cas de sinistre, l’indemnisation serait dérisoire.
Pour une collection de valeur, il est impératif de se tourner vers un contrat spécifique, une assurance « cave à vin » dédiée ou une extension « objets de valeur ». Ces contrats fonctionnent sur le principe de la valeur agréée : la valeur de chaque bouteille ou lot est estimée par un expert et validée par l’assureur au moment de la souscription. En cas de sinistre, c’est ce montant, et non le prix d’achat, qui sera remboursé. Ces contrats offrent aussi des garanties étendues, couvrant des risques spécifiques comme l’oxydation due à une panne de climatisation, le « goût de lumière » ou les dommages liés aux vibrations.
Le tableau suivant met en lumière les différences fondamentales entre les deux approches :
| Critère | Multirisque Pro | Assurance Cave Dédiée |
|---|---|---|
| Base d’indemnisation | Prix d’achat initial | Cote actuelle du marché |
| Garanties spécifiques | Basiques (vol, incendie) | Oxydation, goût de lumière, vibrations |
| Expertise de valeur | Non requise | Expert agréé recommandé |
| Mise à jour valeur | Annuelle sur déclaration | Automatique selon évolution marché |
| Prime moyenne | 0,3 à 0,5% de la valeur | 0,8 à 1,5% de la valeur |
La pierre angulaire de cette assurance spécialisée est la tenue d’un livre de cave numérique irréprochable. C’est votre principal outil de preuve. Il doit inclure des photographies de chaque bouteille, les factures d’achat, les dates d’entrée et, idéalement, des estimations régulières par un expert agréé. Utiliser une application dédiée avec sauvegarde dans le cloud est la meilleure pratique pour garantir l’intégrité de ces informations cruciales.
Comment organiser le sauvetage et le stockage des meubles rescapés sans avancer les frais ?
Après un incendie ou un dégât des eaux, l’urgence est de sauver ce qui peut l’être. Déplacer rapidement les marchandises, le mobilier ou le matériel non endommagés vers un lieu sûr est une priorité pour limiter l’aggravation des pertes et préparer la phase de nettoyage. Cependant, cette opération de sauvetage engendre des coûts immédiats : location de véhicules, main-d’œuvre, location d’un box de stockage… Des frais que l’entreprise, déjà fragilisée, n’a pas forcément la trésorerie pour avancer.
C’est là qu’intervient la garantie « frais de sauvetage », parfois incluse ou en option dans les contrats multirisques. Son rôle est précisément de prendre en charge ces dépenses urgentes et nécessaires. Plutôt que de vous rembourser après coup, l’assureur peut, via ses services d’assistance, organiser et payer directement les prestataires (déménageurs, garde-meubles). Cela vous permet de vous concentrer sur la gestion de crise sans impacter votre trésorerie. Vérifiez bien les plafonds de cette garantie, qui peuvent être exprimés en montant fixe ou en pourcentage des capitaux assurés.
Cependant, il y a une précaution absolue à prendre avant de déplacer quoi que ce soit : la documentation exhaustive de l’état des biens. L’expert d’assurance basera son évaluation sur les preuves que vous lui fournirez. Si vous déplacez des biens endommagés sans les avoir photographiés en situation, l’expert pourra contester l’origine ou l’ampleur des dégâts. Avant toute manipulation, il est donc impératif de :
- Prendre des photos et des vidéos détaillées de la scène du sinistre, sous tous les angles.
- Photographier chaque bien endommagé individuellement, en montrant clairement les dégâts.
- Établir un premier inventaire écrit, même sommaire, des biens à déplacer, en décrivant leur état (« intact », « endommagé par l’eau », « noirci par la suie », etc.).
- Si des biens de grande valeur sont concernés, faire appel à un huissier de justice pour un constat officiel peut être un investissement judicieux.
Ces preuves constituent votre dossier et seront la base de la négociation avec l’expert. Sans elles, votre indemnisation pourrait être sérieusement compromise.
À retenir
- La valorisation de votre stock (prix d’achat ou de vente) n’est pas un choix anodin ; elle doit être une décision stratégique, documentée et adaptée à votre modèle économique pour être opposable à un expert.
- Les garanties standards sont pleines d’exclusions : le vol par salarié, le stockage extérieur ou la rupture de la chaîne du froid nécessitent des extensions spécifiques dont les conditions d’activation sont drastiques.
- La qualité de votre indemnisation dépendra directement de la qualité de vos preuves pré-sinistre : inventaires permanents, relevés de température, photos datées, audits de sécurité, etc.
Perte d’Exploitation après incendie : comment prouver votre marge brute prévisionnelle à l’expert ?
Le sinistre le plus dévastateur pour une entreprise n’est souvent pas la perte matérielle du stock, mais l’arrêt de l’activité qui en découle. La garantie Perte d’Exploitation (PE) est conçue pour compenser cette perte de chiffre d’affaires en indemnisant la marge brute que l’entreprise aurait dû réaliser pendant la période d’interruption. C’est une garantie vitale, surtout dans des secteurs comme le BTP et la distribution qui, selon les données d’Allianz Trade, concentrent à eux seuls près de 50% des défaillances en 2024. Mais comment prouver une marge « prévisionnelle » à un expert dont le rôle est de minimiser l’indemnité ?
Par défaut, l’expert se base sur les bilans des années précédentes (N-1, N-2). Cette méthode est pénalisante pour une entreprise en forte croissance, car elle ne tient pas compte de la dynamique positive. L’indemnisation sera calculée sur une activité passée, bien inférieure à ce qu’elle aurait dû être. Pour obtenir une indemnisation juste, vous devez être capable de prouver une tendance de croissance avec des éléments tangibles et irréfutables. Votre opinion ou vos prévisions optimistes n’auront aucun poids.
Étude de cas : La constitution d’un dossier de tendance pour l’expert
Une entreprise en pleine expansion subit un incendie. Son N-1 montre une marge brute de 100 000 €. Cependant, son activité des derniers mois laissait présager une marge de 150 000 € sur la période à venir. Pour le prouver à l’expert, son expert-comptable constitue un « dossier de tendance ». Ce dossier ne contient pas de projections, mais des preuves factuelles : le carnet de commandes fermes non encore facturées, les contrats signés en attente d’exécution, un business plan actualisé et validé par la banque, et une analyse de la courbe de saisonnalité sur les trois dernières années démontrant une accélération. L’expert-comptable prépare un rapport certifié sur cette marge prévisionnelle et accompagne le dirigeant lors des réunions avec l’expert d’assurance pour défendre le dossier. Grâce à ce « capital immatériel probant », l’entreprise obtient une indemnisation basée sur la tendance réelle de son activité, et non sur son passé.
L’anticipation est la clé. Le travail de documentation de votre croissance doit être fait en continu, et pas dans l’urgence après un sinistre. Votre expert-comptable est votre meilleur allié dans ce processus. Il saura formaliser les éléments qui rendront votre prévisionnel de marge brute incontestable aux yeux de l’assurance.
Pour traduire ces principes en une stratégie de couverture concrète, l’étape suivante consiste à réaliser un audit de vos contrats et de vos processus de valorisation avec votre expert-comptable. C’est l’investissement le plus rentable que vous puissiez faire pour la pérennité de votre entreprise.