Contrairement à une idée reçue, le constat amiable n’est pas un simple rapport, mais le document qui déclenche l’application stricte des barèmes de la convention IRSA, déterminant votre responsabilité avant même l’analyse complète de votre assureur.
- Une case mal cochée (comme la n°8 « heurtait à l’arrière ») peut automatiquement vous attribuer 100% des torts selon ces barèmes.
- Des preuves comme une vidéo de dashcam ou un témoignage officiel (Cerfa) peuvent contester un constat signé, mais leur valeur est hiérarchisée.
Recommandation : Pour protéger votre bonus, ne remplissez pas le constat comme un simple conducteur décrivant un fait, mais comme un expert anticipant l’interprétation de l’assureur.
Le bruit sourd de la tôle froissée, le cœur qui s’emballe. Après un accrochage, le stress prend le dessus et l’étape du constat amiable devient une épreuve. On se concentre sur le schéma, on essaie de décrire les faits, persuadé que notre bonne foi suffira. Pourtant, l’erreur la plus coûteuse ne se niche souvent pas dans le dessin ou les observations, mais dans une simple croix, placée à la hâte dans la mauvaise case. Un geste anodin qui peut inverser les responsabilités et vous imposer un malus de 25% totalement injustifié.
La plupart des conducteurs pensent que le constat sert à décrire l’accident. C’est vrai, mais c’est incomplet. En réalité, pour les assureurs, ce document est avant tout un questionnaire à choix multiples qui alimente un algorithme : la convention d’Indemnisation et de Recours entre Sociétés d’Assurance (IRSA). Ce système détermine la responsabilité en se basant quasi-exclusivement sur les cases cochées, selon un barème préétabli. L’analyse humaine n’intervient qu’après. Votre assureur ne vous « défend » pas ; il applique un règlement.
Mais si la véritable clé n’était pas de décrire, mais d’anticiper ? Si, au lieu de subir cette logique, vous pouviez la comprendre pour l’utiliser à votre avantage ? Cet article n’est pas un énième guide sur « comment faire un schéma ». C’est une immersion dans les coulisses de la gestion de sinistre. En tant que formateur expert de la convention IRSA, je vais vous dévoiler la grille de lecture des assureurs. Vous apprendrez à identifier les cases « pièges », à hiérarchiser les preuves en cas de conflit, et à comprendre l’impact financier réel d’un malus pour ne plus jamais être victime d’une simple croix malheureuse.
Pour maîtriser ce document crucial, nous allons décortiquer ensemble les situations les plus complexes et les erreurs les plus fréquentes. Cet aperçu structuré vous guidera à travers les points essentiels, de la gestion d’un conflit sur les lieux de l’accident jusqu’au choix du garage pour les réparations.
Sommaire : Gérer un constat amiable pour protéger son bonus et ses droits
- L’autre conducteur refuse de signer ou ment : que faire pour préserver vos droits ?
- Dashcam ou témoignages : ont-ils une valeur juridique face à un constat signé ?
- Combien va vous coûter réellement ce malus de 25% sur les 5 prochaines années ?
- L’erreur de partir « juste pour se garer plus loin » qui peut être qualifiée de délit de fuite
- Carambolage à 3 voitures : qui est responsable et comment remplir les constats ?
- Destructive ou non : qui paie la recherche de fuite encastrée et la remise en état du mur ?
- Comment est calculé le Coefficient de Réduction Majoration après 2 accidents non responsables ?
- Garage agréé ou concessionnaire de marque : qui choisir pour une réparation de qualité sans avancer les frais ?
L’autre conducteur refuse de signer ou ment : que faire pour préserver vos droits ?
C’est le scénario le plus déstabilisant : l’autre conducteur est de mauvaise foi, refuse de signer ou, pire, prend la fuite. Votre premier réflexe doit être de rester calme et de devenir méthodique. L’absence de signature ne rend pas le constat nul, elle le transforme en déclaration unilatérale. Votre version des faits sera la seule base de travail pour votre assureur, à condition qu’elle soit étayée par des preuves solides. Sans la signature de la partie adverse, la charge de la preuve vous incombe entièrement. C’est votre parole, soutenue par des éléments factuels, contre une absence de version contradictoire.
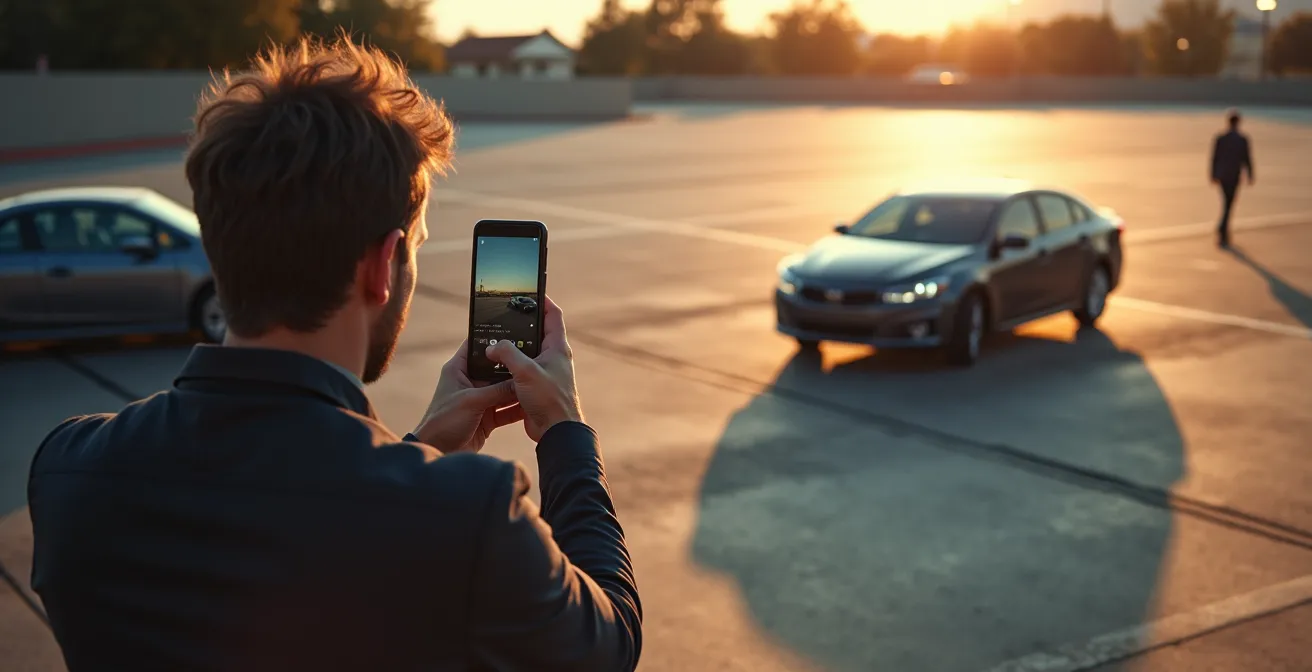
Votre smartphone devient alors votre meilleur allié. Chaque photo, chaque note, chaque contact recueilli constituera le dossier que votre gestionnaire sinistre utilisera pour instruire votre demande. Comme le montre l’image, il ne s’agit pas de prendre une photo rapide, mais de documenter la scène comme le ferait un expert : angles larges, plaques d’immatriculation, panneaux de signalisation, dommages sur les deux véhicules. Si l’autre conducteur n’est pas identifié, vous pourrez tout de même être indemnisé sous certaines conditions, notamment via une saisine du Fonds de Garantie des Assurances Obligatoires de dommages (FGAO) en France. Notez scrupuleusement le refus de signer dans la case « Observations » de votre constat.
Votre plan d’action en cas de refus de signature
- Photographiez la scène : Prenez immédiatement des photos de la position finale des véhicules sous plusieurs angles, en incluant les plaques d’immatriculation, les dommages et l’environnement (signalisation).
- Identifiez le tiers : Relevez au minimum la plaque d’immatriculation. Si possible, demandez à voir les papiers et notez le nom, l’adresse et le numéro de contrat d’assurance de l’autre conducteur, même sans sa coopération.
- Trouvez des témoins : Cherchez activement des témoins neutres (pas vos passagers). Demandez leurs noms, adresses et numéros de téléphone. Un témoignage externe est une preuve de grande valeur.
- Remplissez votre partie : Complétez votre colonne du constat. Dans la case « Observations », indiquez clairement : « Le conducteur du véhicule B refuse de signer le constat » ou « Le conducteur a pris la fuite après avoir communiqué ses coordonnées ».
Dashcam ou témoignages : ont-ils une valeur juridique face à un constat signé ?
Un constat signé par les deux parties constitue une « présomption simple » de la réalité de l’accident. Cela signifie que les assureurs le considèrent comme la vérité, sauf si une preuve plus forte vient le contredire. C’est ici que les preuves annexes comme les enregistrements de dashcam ou les témoignages écrits entrent en jeu. Elles ne sont pas de simples compléments ; elles sont des outils juridiques capables de renverser la charge de la responsabilité établie par un constat, même s’il est mal rempli ou signé sous la pression.
La valeur de ces preuves n’est cependant pas égale. Une vidéo de dashcam est recevable si elle est authentifiée (horodatage, absence de montage), mais sa force probante est laissée à l’appréciation des assureurs ou, in fine, d’un juge. Un témoignage, quant à lui, gagne énormément en crédibilité s’il est formalisé. Une simple déclaration sur papier libre a peu de poids. En revanche, le formulaire Cerfa n°11527*03 d’attestation de témoin a une valeur juridique bien supérieure, car le témoin y engage sa responsabilité pénale. Il est donc crucial d’avoir quelques exemplaires de ce formulaire dans sa boîte à gants.
Le tableau suivant hiérarchise la valeur des différentes preuves que vous pouvez présenter à votre assureur pour contester la version d’un constat.
| Type de preuve | Valeur juridique | Conditions de validité |
|---|---|---|
| Constat signé par les deux parties | Présomption simple (peut être contestée) | Signatures des deux conducteurs |
| Vidéo dashcam | Preuve recevable si authentifiée | Horodatage visible, absence de montage, contexte clair |
| Témoignage sur Cerfa officiel | Forte valeur probante | Témoin neutre non passager, formulaire complet |
| Photos géolocalisées | Preuve complémentaire | Prises immédiatement après l’accident |
Combien va vous coûter réellement ce malus de 25% sur les 5 prochaines années ?
Un malus de 25% (majoration du coefficient par 1,25) peut sembler abstrait, mais son impact financier est très concret et durable. Il ne s’agit pas d’une simple augmentation ponctuelle, mais d’un surcoût qui va se répercuter sur vos primes d’assurance pendant plusieurs années. Chaque année sans sinistre responsable, votre coefficient diminue de 5%, ce qui signifie qu’il faut cinq années complètes sans aucun incident pour effacer totalement les conséquences d’un seul accident responsable. C’est un processus lent et coûteux.
Prenons un exemple concret pour visualiser l’impact. Un conducteur avec un bon coefficient de 0,68 (32% de bonus) a un accident responsable. Son coefficient est immédiatement majoré de 25% et passe à 0,85 (0,68 x 1,25). Si, par malchance, un second accident responsable survient dans la même année, le coefficient grimpe à 1,06 (0,85 x 1,25), faisant disparaître tout le bonus accumulé et créant même un léger malus. Dans certains cas extrêmes, après deux sinistres responsables, un conducteur peut voir sa prime passer de 600 € à 1 200 € par an. Cette mécanique punitive souligne l’importance capitale de ne pas être déclaré responsable à tort.
Le tableau ci-dessous simule l’évolution de la prime et le surcoût cumulé sur cinq ans pour un conducteur initialement à bonus 0 (coefficient 1,00) qui subit un malus de 25% sur une prime de base de 600€.
| Année | Coefficient | Prime annuelle (base 600€) | Surcoût vs sans malus |
|---|---|---|---|
| Année 1 (accident) | 1,25 | 750€ | +150€ |
| Année 2 | 1,18 | 708€ | +108€ |
| Année 3 | 1,12 | 672€ | +72€ |
| Année 4 | 1,06 | 636€ | +36€ |
| Année 5 | 1,00 | 600€ | 0€ |
| TOTAL | – | 3 366€ | +366€ |
L’erreur de partir « juste pour se garer plus loin » qui peut être qualifiée de délit de fuite
Après un accrochage en pleine voie de circulation, le bon sens dicte de déplacer les véhicules pour sécuriser la zone et ne pas gêner le trafic. Pourtant, c’est un moment critique : si ce déplacement est mal géré, il peut être interprété par un tiers de mauvaise foi comme un début de délit de fuite. Il est essentiel de comprendre que le délit de fuite n’est pas le fait de quitter le lieu de l’impact, mais l’intention de se soustraire à ses responsabilités en ne s’identifiant pas. La communication est donc la clé pour éviter tout malentendu.
Comme le clarifie Maître Sophie Martin, avocate spécialisée en droit routier, la nuance est de taille. Un départ concerté n’a rien d’illégal. Voici ses mots exacts :
Le délit de fuite n’est pas le fait de partir, mais l’intention de ne pas laisser ses coordonnées. Un départ pour se garer en sécurité, après avoir échangé un accord verbal, n’en est pas un.
– Maître Sophie Martin, Cabinet d’avocats spécialisé en droit routier
Pour que ce déplacement soit incontestable, il doit suivre un protocole clair. Il ne suffit pas de faire un signe de la main. Il faut créer une « preuve » de votre bonne foi avant même de remettre le contact. L’objectif est de pouvoir démontrer, en cas de litige, que vous n’avez jamais eu l’intention de fuir mais seulement de sécuriser la situation. Suivre ces étapes vous protège contre une accusation potentiellement très grave.
Protocole de déplacement sécurisé en 3 étapes
- Photographiez la position initiale : Avant de bouger d’un centimètre, prenez une ou plusieurs photos claires montrant la position des véhicules juste après le choc. C’est la preuve la plus importante.
- Communiquez clairement : Avertissez oralement et distinctement l’autre conducteur de votre intention : « Je me gare 50 mètres plus loin sur la droite pour notre sécurité et pour ne pas bloquer la circulation. Je vous y attends. »
- Échangez un contact au préalable : Idéalement, échangez vos numéros de téléphone ou présentez votre permis avant le déplacement. Cela matérialise votre volonté de coopérer et rend toute accusation de fuite caduque.
Carambolage à 3 voitures : qui est responsable et comment remplir les constats ?
Les collisions en chaîne sont le cauchemar des conducteurs et une situation complexe pour les assureurs. La règle d’or à retenir est simple : un choc = un constat. Si vous êtes le véhicule du milieu (véhicule B), heurté à l’arrière par le véhicule C et projeté sur le véhicule A à l’avant, vous devez remplir deux constats distincts : un avec le conducteur A (où vous êtes le véhicule « heurteur ») et un autre avec le conducteur C (où vous êtes le véhicule « heurté »). C’est la seule façon de démêler les responsabilités.
C’est ici que la logique de la convention IRSA prend tout son sens. Dans un carambolage, la convention IRSA constitue le document de référence pour déterminer les responsabilités. En règle générale, le conducteur du dernier véhicule de la file (C) qui a initié la chaîne de chocs sera jugé 100% responsable de l’ensemble des dommages. Le conducteur du milieu (B) sera généralement exonéré de toute responsabilité, à condition que les constats soient correctement remplis et qu’il soit bien prouvé qu’il a été projeté. Dans les observations de chaque constat, il est impératif de mentionner « véhicule projeté sur le véhicule A suite à un choc arrière par le véhicule C » pour lier les deux événements.
Attention à la fameuse case 8 « Heurtait à l’arrière, en roulant dans le même sens et sur une même file ». Si vous êtes le véhicule du milieu et que vous cochez cette case sur le constat avec le véhicule de devant, vous admettez une part de responsabilité. Selon les experts, celui qui coche la case 8 prend 100% des torts pour le choc avant, car le barème IRSA considère qu’il ne respectait pas les distances de sécurité, indépendamment du choc arrière qu’il a subi.
Destructive ou non : qui paie la recherche de fuite encastrée et la remise en état du mur ?
Bien que ce cas sorte du cadre strict de l’accident de la route, il révèle un principe clé que tout assuré doit maîtriser : la répartition des coûts est dictée par des conventions inter-assurances, souvent invisibles pour le client. Que ce soit pour un dégât des eaux ou un sinistre auto complexe, la question « qui paie quoi ? » trouve sa réponse dans ces accords, comme la convention CIDE-COP pour les fuites.
Le principe fondamental est la prise en charge par l’assureur de la victime pour le compte de l’assureur du responsable. Dans le cas d’une fuite, la convention CIDE-COP stipule que c’est l’assurance de l’occupant du logement endommagé qui organise et paie la recherche de fuite (y compris les frais de démolition du mur), même si l’origine est privative et se situe chez le voisin. Les assureurs règlent ensuite les comptes entre eux via un système de recours forfaitaire, sans que l’assuré n’ait à s’en soucier.
Ce qui est crucial pour l’assuré, c’est la documentation des coûts. La remise en état esthétique (peinture, papier peint) est distincte de la réparation de la cause (tuyau) et de la recherche de fuite. Un devis mal détaillé peut entraîner un refus de prise en charge partielle. Chaque poste doit être clairement séparé. Cette logique de séparation des coûts s’applique aussi en sinistre automobile, où l’expert distingue les dommages liés à l’accident de l’usure préexistante. Comprendre ce principe de « ventilation des coûts » est essentiel pour obtenir une indemnisation juste et complète.
Comment est calculé le Coefficient de Réduction Majoration après 2 accidents non responsables ?
C’est une source de grande confusion : avoir un ou plusieurs accidents où votre responsabilité est nulle (0%) n’entraîne aucun malus. Votre coefficient de réduction-majoration (CRM) ne sera pas majoré. Cependant, cela n’est pas sans conséquence. Selon les règles du système bonus-malus français, un accident, même non responsable, a un impact direct sur l’évolution de votre bonus pour l’année à venir.
En effet, la réduction de 5% du coefficient, acquise après une année d’assurance sans sinistre responsable, ne s’applique pas si vous avez déclaré un sinistre au cours de cette période, même non responsable. Concrètement, un accident non responsable « gèle » l’acquisition du bonus pour l’année en cours. Si vous aviez un CRM de 0.80 et que vous n’aviez eu aucun sinistre, il serait passé à 0.76 à l’échéance suivante. Avec un accident non responsable, il restera à 0.80. Avoir deux accidents non responsables dans l’année a le même effet : votre bonus est gelé, retardant d’autant l’atteinte du bonus 50 maximal (coefficient 0,50).
Cette règle peut amener à une réflexion stratégique. Pour un sinistre non responsable avec des dégâts très mineurs (une éraflure, un rétroviseur cassé), il peut être financièrement plus judicieux de s’arranger à l’amiable avec le tiers responsable et de payer la réparation de sa poche. Cela évite de déclarer le sinistre, de « geler » son bonus et permet de continuer à bénéficier de la réduction de 5% à la prochaine échéance. Il faut cependant savoir qu’après deux années consécutives sans sinistre responsable, votre coefficient est automatiquement ramené à 1, même si vous aviez un malus important.
À retenir
- Le constat amiable est interprété par les assureurs via la convention IRSA, un barème qui automatise la détermination des responsabilités en fonction des cases cochées.
- En cas de désaccord ou de délit de fuite, la collecte de preuves (photos, témoignages sur Cerfa) est cruciale pour défendre vos droits avec une déclaration unilatérale.
- Un malus de 25% a un impact financier sur 5 ans. Un accident même non responsable « gèle » l’acquisition de votre bonus pour une année.
Garage agréé ou concessionnaire de marque : qui choisir pour une réparation de qualité sans avancer les frais ?
Une fois la responsabilité établie, vient la question des réparations. Votre assureur vous orientera probablement vers son réseau de garages agréés, avec un avantage majeur : le tiers payant. Vous n’avez aucun frais à avancer, le garage étant directement réglé par l’assurance. C’est la solution la plus simple et la plus rapide. Cependant, vous avez le droit, depuis la loi Hamon, de choisir librement votre réparateur. Cette liberté ouvre la porte au concessionnaire de votre marque ou à votre garagiste indépendant de confiance.
Le choix n’est pas anodin et dépend de vos priorités. Le concessionnaire garantit l’utilisation de pièces d’origine constructeur, un atout pour les véhicules récents ou sous garantie. En revanche, le tiers payant n’est pas systématique et vous pourriez avoir à avancer le montant des réparations avant d’être remboursé. Le garage indépendant offre une relation de confiance et de la flexibilité, mais l’avance des frais est la norme. Il existe cependant une solution pour combiner liberté de choix et absence d’avance de frais : la cession de créance. C’est une autorisation écrite que vous donnez à votre garagiste pour qu’il perçoive directement l’indemnité de l’assurance à votre place.
Le tableau suivant synthétise les avantages et inconvénients de chaque option pour vous aider à faire le choix le plus éclairé.
| Critère | Garage agréé | Concessionnaire | Garage indépendant |
|---|---|---|---|
| Avance des frais | Non (tiers payant) | Variable | Oui (sauf cession de créance) |
| Pièces utilisées | Adaptables/économie circulaire | Origine constructeur | Au choix |
| Délai de réparation | Rapide | Variable | Rapide |
| Négociation avec expert | Limitée | Forte | Moyenne |
| Coût restant à charge | Minimal | Potentiellement élevé | Variable |
Pour appliquer ces conseils et finaliser votre dossier en toute sérénité, l’étape suivante consiste à choisir votre réparateur en toute connaissance de cause et à lui transmettre un dossier complet, incluant si nécessaire une cession de créance pour maîtriser votre trésorerie.