La décision de réparer ou remplacer votre pare-brise est moins une question technique qu’un arbitrage économique où vos intérêts diffèrent de ceux des centres et des assurances.
- Les offres de « franchise offerte » ou les cadeaux sont souvent financés par la marge plus élevée d’un remplacement, qui n’est pas toujours nécessaire.
- Le remplacement d’un pare-brise moderne implique un calibrage obligatoire et coûteux de la caméra ADAS, un coût caché majeur.
- Même si un bris de glace n’impacte pas votre bonus, des sinistres répétés peuvent être un motif de résiliation par votre assureur.
Recommandation : Avant d’accepter un remplacement, exigez toujours un diagnostic de réparabilité. Si la réparation est possible, elle est presque toujours la solution la plus rapide et économique pour vous.
Ce bruit sec et familier sur l’autoroute. Un gravillon projeté, et voilà, un impact étoilé est apparu sur votre pare-brise. Votre premier réflexe est peut-être de vous rassurer en pensant à votre garantie bris de glace, en vous disant que la réparation sera rapide et sans franchise. On vous promet même des cadeaux, la franchise offerte, une prise en charge totale. La solution semble simple : appeler un centre spécialisé et laisser la magie opérer.
Pourtant, derrière la simplicité apparente se cache un jeu d’acteurs complexe. La discussion se focalise souvent sur des critères techniques comme la fameuse « taille de la pièce de deux euros » ou la position de l’impact hors du champ de vision. Mais si la véritable clé n’était pas là ? Si le choix entre une injection de résine de 30 minutes et un remplacement de plusieurs heures était avant tout une décision économique, où les intérêts du centre, de l’assurance et les vôtres ne sont pas toujours alignés ? Ce n’est pas seulement votre pare-brise qui est en jeu, mais aussi votre temps, votre argent et la pérennité de votre contrat d’assurance.
Cet article n’est pas un simple guide technique. C’est un décryptage du système. Nous allons analyser le modèle économique des « cadeaux », exposer les coûts cachés comme le calibrage des caméras, clarifier vos droits face à votre assureur et identifier les erreurs critiques à ne pas commettre. L’objectif est simple : vous donner les informations pour prendre une décision éclairée, rapide et efficace, celle qui vous avantage réellement.
Pour naviguer efficacement dans les subtilités du bris de glace, il est essentiel de comprendre les mécanismes qui régissent les interventions, les coûts et vos droits. Le sommaire suivant vous guidera à travers les points cruciaux à maîtriser.
Sommaire : Comprendre l’enjeu au-delà de l’impact pour protéger votre pare-brise et votre contrat
- Cadeaux et franchise offerte : comment les centres vitrage se paient-ils vraiment ?
- Remplacement de pare-brise : pourquoi le calibrage de la caméra est-il critique pour votre sécurité ?
- Bris de glace : est-ce comptabilisé comme un sinistre qui peut entraîner la résiliation ?
- L’erreur d’attendre l’hiver ou un passage sur dos d’âne pour traiter un impact
- Pourquoi votre assurance insiste-t-elle pour vous envoyer chez son partenaire (et pouvez-vous refuser) ?
- Pourquoi la franchise bris de glace est-elle souvent fixe et comment la racheter ?
- Explosion spontanée du toit verre trempé : comment faire jouer la garantie constructeur plutôt que l’assurance ?
- Vol de voiture avec effraction : comment prouver qu’il n’y a pas eu négligence si la vitre latérale est intacte ?
Cadeaux et franchise offerte : comment les centres vitrage se paient-ils vraiment ?
Les offres de « franchise remboursée » ou de cadeaux high-tech sont devenues une arme marketing majeure dans le secteur du vitrage automobile. Pour un conducteur pressé, l’offre est séduisante : non seulement la réparation ou le remplacement ne coûte rien, mais on repart en plus avec un bonus. Cependant, il est crucial de comprendre le modèle économique qui sous-tend cette générosité. Un centre de vitrage n’est pas une œuvre de charité ; si un cadeau vous est offert, c’est que la marge réalisée sur l’intervention le permet amplement.
La clé de cet arbitrage réside dans la différence de coût entre une réparation et un remplacement. Une injection de résine est une opération rapide (moins d’une heure), peu coûteuse en matériel, et facturée à l’assurance quelques dizaines d’euros. Un remplacement, en revanche, est une intervention bien plus lourde. Le prix des pièces, la main-d’œuvre et les consommables font rapidement grimper la facture, avec un coût moyen qui atteint 600€ pour un remplacement de pare-brise. La marge bénéficiaire pour le centre est donc sans commune mesure.
Dans ce contexte, le « cadeau » devient un puissant levier d’incitation pour vous orienter vers l’option la plus lucrative pour le centre : le remplacement. Un impact qui serait techniquement réparable peut être disqualifié sur des critères subjectifs pour justifier une intervention plus chère. La franchise offerte n’est alors qu’une rétrocession d’une petite partie du gain supplémentaire généré. L’essentiel est que le coût global de l’opération est pris en charge par l’assurance, rendant la décision transparente pour vous, mais pas pour votre contrat à long terme.
Remplacement de pare-brise : pourquoi le calibrage de la caméra est-il critique pour votre sécurité ?
Sur les véhicules modernes, le pare-brise n’est plus une simple vitre. Il est un support essentiel pour de nombreux capteurs et caméras des systèmes d’aide à la conduite (ADAS), tels que le freinage d’urgence automatique, l’aide au maintien dans la voie ou le régulateur de vitesse adaptatif. Lors d’un remplacement de pare-brise, la caméra fixée dessus est déposée puis reposée. Cette simple manipulation, même minime, suffit à altérer son angle de vue et sa précision. Un calibrage ADAS est alors non pas une option, mais une obligation de sécurité impérative.
Ce paragraphe introduit un concept complexe. Pour bien le comprendre, il est utile de visualiser ses composants principaux. L’illustration ci-dessous décompose ce processus.
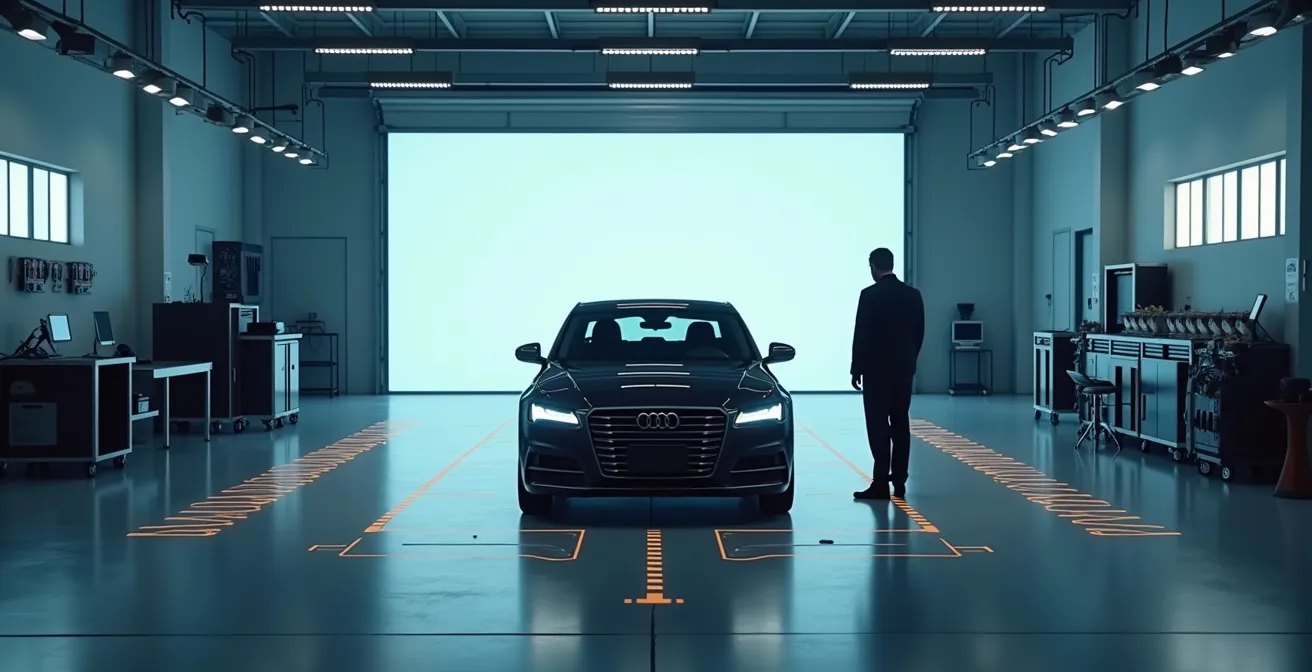
Un calibrage mal effectué peut avoir des conséquences dramatiques. Une caméra qui « regarde » un millimètre trop haut ou trop bas peut mal interpréter les distances et les obstacles, déclenchant un freinage intempestif ou, pire, ne pas le déclencher du tout en cas de danger. Des études montrent qu’un ADAS fonctionnant correctement peut entraîner une réduction du risque d’accident allant jusqu’à 40%. Ignorer le calibrage, c’est donc neutraliser un élément de sécurité active majeur de votre véhicule. Il existe deux principales méthodes de calibrage, dont le choix dépend des préconisations du constructeur.
Le tableau suivant détaille les différences entre les deux approches principales pour vous aider à comprendre l’intervention qui sera réalisée sur votre véhicule.
| Critère | Calibrage Statique | Calibrage Dynamique |
|---|---|---|
| Lieu | En atelier avec voiture en position précise | Calibrage pendant la conduite |
| Durée | 30 à 45 minutes | 45 à 60 minutes |
| Précision | Très bonne | Plus précis car tient compte des conditions réelles |
| Équipement | Cibles spécifiques et laser | Outil de numérisation ADAS embarqué |
Ce processus ajoute un coût et un temps d’immobilisation supplémentaires au remplacement. C’est un argument de plus en faveur de la réparation par injection de résine qui, en ne touchant pas au pare-brise, ne nécessite aucun calibrage et préserve l’intégrité de vos systèmes de sécurité.
Bris de glace : est-ce comptabilisé comme un sinistre qui peut entraîner la résiliation ?
C’est l’un des arguments les plus rassurants mis en avant par les assureurs et les réparateurs : un bris de glace est un sinistre « non responsable ». Par conséquent, sa déclaration n’a aucun impact sur votre coefficient de réduction-majoration (bonus-malus). Comme le précise la MAIF, un bris de glace, sans autre dommage, n’aura pas d’incidence sur votre bonus. Vous pouvez donc faire réparer ou remplacer votre pare-brise sans craindre de voir votre prime annuelle s’envoler l’année suivante. Du moins, en théorie.
La réalité est plus subtile et se cache dans les conditions générales de votre contrat et les politiques internes de gestion des risques des compagnies d’assurance. Si un seul bris de glace est effectivement neutre pour votre bonus, la répétition de sinistres, même non responsables, peut alerter votre assureur. Une accumulation de déclarations (deux ou trois bris de glace en une ou deux années, par exemple) peut vous faire passer du statut de « conducteur standard » à celui de « profil à risque » ou « sinistralité élevée » aux yeux de la compagnie.
Cette classification n’affecte pas le bonus légal, mais elle donne à l’assureur le droit de prendre des mesures commerciales. Comme le souligne une analyse de la situation, si le bonus-malus n’est pas touché, des bris de glace répétés peuvent entraîner une hausse de cotisation ou même une résiliation de votre contrat à son échéance annuelle. L’assureur peut estimer que votre usage du véhicule ou vos conditions de stationnement vous exposent à un coût statistiquement trop élevé pour lui. C’est pourquoi privilégier une réparation simple, souvent sans déclaration formelle ou via une procédure allégée, peut être une stratégie plus judicieuse sur le long terme qu’un remplacement systématique déclaré comme sinistre.
L’erreur d’attendre l’hiver ou un passage sur dos d’âne pour traiter un impact
Face à un petit impact sur le pare-brise, la procrastination est le pire ennemi. Il peut être tentant de se dire que ce n’est « qu’un petit éclat » et de remettre la réparation à plus tard. C’est une erreur qui peut vous coûter cher. Un impact, même minime, est une fragilisation de la structure du verre. Il suffit d’une contrainte supplémentaire pour que cet éclat se transforme en une longue fissure irréparable, vous obligeant à un remplacement complet.
Les deux principaux coupables sont les chocs thermiques et les torsions du châssis. En hiver, le simple fait d’activer le désembuage à pleine puissance sur un pare-brise gelé crée une différence de température brutale qui peut faire « travailler » le verre et étendre la fissure. En été, c’est la climatisation dirigée sur un pare-brise brûlant qui produit le même effet. De même, chaque passage sur un dos d’âne, un nid-de-poule ou même une simple montée de trottoir impose une légère torsion à la caisse du véhicule, qui se répercute directement sur le pare-brise. L’impact est le point de départ idéal pour qu’une fissure se propage.
Agir vite est donc primordial. La réparation par injection de résine est d’autant plus efficace que l’impact est « propre », c’est-à-dire non contaminé par l’eau, la poussière ou les produits de nettoyage. Une intervention rapide permet de restaurer près de 95% de la solidité d’origine et d’éviter la propagation dans la quasi-totalité des cas. C’est une solution rapide, économique et qui préserve le pare-brise d’origine de votre véhicule. Attendre, c’est prendre le risque de transformer une solution de 30 minutes sans franchise en une immobilisation d’une demi-journée avec franchise et complications potentielles.
Plan d’action : protéger un impact en attendant le technicien
- Couvrir immédiatement : Appliquez un ruban adhésif transparent ou une pastille de protection sur l’impact. Cela empêche l’humidité et les impuretés de s’infiltrer, garantissant une meilleure adhésion de la résine.
- Éviter les chocs thermiques : N’utilisez pas le chauffage ou la climatisation de manière brutale sur le pare-brise. Augmentez la température ou baissez-la progressivement.
- Conduire en douceur : Limitez votre vitesse et évitez autant que possible les routes dégradées, les dos d’âne et les manœuvres brusques qui créent des torsions sur le châssis.
- Prendre rendez-vous sans tarder : Même protégé, un impact reste un point de faiblesse. Contactez un professionnel dès que possible pour une réparation afin d’éviter la propagation de la fissure.
- Ne pas laver le pare-brise : Évitez d’utiliser du liquide lave-glace ou de passer la voiture au lavage, car les détergents peuvent s’infiltrer et compromettre la réparation.
Pourquoi votre assurance insiste-t-elle pour vous envoyer chez son partenaire (et pouvez-vous refuser) ?
Lorsque vous déclarez un bris de glace, le premier réflexe de votre conseiller en assurance est souvent de vous orienter vers un réparateur de son réseau « agréé ». L’argumentaire est bien rodé : simplicité administrative, pas d’avance de frais (tiers payant), et garantie de la qualité du travail. Pour l’assureur, ce système présente des avantages évidents. Il a négocié en amont des tarifs préférentiels sur les pièces et la main-d’œuvre, ce qui lui permet de maîtriser ses coûts. Il contrôle également le flux de facturation, simplifiant ses processus internes.
Cependant, ce qui est avantageux pour l’assureur ne l’est pas forcément pour vous. Vous avez le droit de vous poser la question : ce partenaire agréé va-t-il privilégier la réparation rapide ou le remplacement plus lucratif ? Même si la plupart des professionnels sont honnêtes, la pression économique existe. Heureusement, la loi est de votre côté. Depuis la loi Hamon de 2014, votre assureur a l’obligation de vous informer, dès la déclaration du sinistre, que vous avez le libre choix de votre réparateur. Il ne peut en aucun cas vous imposer un prestataire de son réseau.
Cette liberté vous permet de vous tourner vers un artisan indépendant ou le garage de votre choix, en qui vous avez confiance et qui privilégiera peut-être plus volontiers une réparation par résine si elle est possible. Le seul inconvénient potentiel est que vous pourriez avoir à avancer les frais avant d’être remboursé par votre assurance, bien que de nombreux indépendants proposent désormais aussi des solutions pour l’éviter. Le tableau suivant résume les points clés de chaque option.
Ce tableau comparatif vous aidera à peser le pour et le contre entre les deux options, en fonction de vos priorités personnelles.
| Critère | Réparateur Agréé | Réparateur Indépendant |
|---|---|---|
| Avance de frais | Pas d’avance, sauf franchise | Avance des frais puis remboursement (en général) |
| Délai | Intervention rapide | Variable selon disponibilité |
| Tarifs | Négociés avec l’assureur | Libres, parfois plus élevés |
| Liberté de choix | Limité au réseau | Total |
Pourquoi la franchise bris de glace est-elle souvent fixe et comment la racheter ?
La franchise est la somme qui reste à votre charge après l’indemnisation de l’assureur. Dans le cas d’un bris de glace, elle est souvent forfaitaire (par exemple, 50€ ou 100€) plutôt que proportionnelle au montant des dégâts. Ce montant fixe a un double objectif pour l’assureur. D’une part, il responsabilise l’assuré en l’impliquant financièrement, même modestement, ce qui peut l’inciter à plus de prudence. D’autre part, il agit comme un seuil de déclenchement : pour les très petits sinistres dont le coût est inférieur à la franchise, l’assuré ne fera pas de déclaration, allégeant la charge administrative de la compagnie.
Cependant, la plupart des contrats d’assurance créent une distinction claire : la franchise s’applique généralement en cas de remplacement, mais est souvent annulée en cas de réparation. C’est un levier puissant pour encourager la solution la moins coûteuse. Une réparation à la résine est nettement plus abordable qu’un remplacement, car elle demande moins de temps et de matériel. En supprimant la franchise pour cette option, l’assureur vous incite à choisir la voie la plus économique pour tout le monde.
Pour ceux qui souhaitent une tranquillité d’esprit totale, de nombreuses assurances proposent une option de « rachat de franchise« . Moyennant une légère augmentation de votre cotisation annuelle, cette option supprime totalement la franchise, même en cas de remplacement. Le calcul de rentabilité est simple : si le rachat vous coûte 30€ par an et que votre franchise est de 90€, l’option est rentabilisée dès le premier remplacement sur une période de trois ans. C’est un arbitrage à faire en fonction de votre budget, de votre usage du véhicule et de votre tolérance au risque. C’est l’exemple parfait de l’arbitrage économique que vous devez mener pour votre contrat.
Explosion spontanée du toit en verre trempé : comment faire jouer la garantie constructeur plutôt que l’assurance ?
C’est un phénomène rare mais spectaculaire : un toit panoramique ou une lunette arrière qui explose subitement, sans aucun impact apparent. Ce bris « spontané » est souvent dû à un défaut de fabrication du verre trempé, comme une impureté microscopique (inclusion de sulfure de nickel) qui, sous l’effet des variations de température et des contraintes, finit par provoquer une libération brutale de l’énergie et la fragmentation du panneau de verre.
Dans cette situation, votre premier réflexe pourrait être de contacter votre assurance pour faire jouer la garantie bris de glace. C’est une erreur potentielle. Un bris de glace est, par définition, un sinistre accidentel. Or, une explosion spontanée due à un défaut relève de la garantie légale contre les vices cachés, qui incombe au constructeur du véhicule. Faire passer cela en sinistre assurance a deux inconvénients : cela peut impacter votre historique de sinistralité (voir section précédente) et vous pourriez avoir à payer une franchise.
Pour faire valoir vos droits auprès du constructeur, une procédure rigoureuse est nécessaire. Il faut agir comme sur une scène de crime : ne touchez à rien, documentez tout. Photographiez immédiatement les débris sous tous les angles, en montrant l’absence de point d’impact. Contactez ensuite le service client de la marque par lettre recommandée avec accusé de réception, en joignant les photos et en décrivant précisément les circonstances. La recherche sur des forums de propriétaires du même modèle peut révéler des cas similaires, ce qui renforcera votre dossier en montrant un problème de série. Si le constructeur refuse la prise en charge, l’étape suivante est de mandater un expert automobile indépendant pour prouver l’origine du défaut.
À retenir
- La réparation par résine est presque toujours la meilleure option économique et pratique si l’impact est techniquement réparable.
- Le remplacement systématique entraîne des coûts cachés (calibrage ADAS) et des risques contractuels (sinistralité répétée) qui vous pénalisent à long terme.
- En tant qu’assuré, vous avez le droit fondamental de choisir votre réparateur (loi Hamon) et de refuser le réseau de votre assurance pour privilégier un artisan qui favorise la réparation.
Vol de voiture avec effraction : comment prouver qu’il n’y a pas eu négligence si la vitre latérale est intacte ?
Le scénario est un cauchemar pour tout automobiliste : vous retrouvez votre voiture vide de ses objets de valeur, mais toutes les vitres sont intactes et les serrures ne semblent pas forcées. C’est le cas typique d’un vol par « mouse jacking » ou brouillage de signal, une technique où les voleurs interceptent le code de votre clé à distance pour déverrouiller le véhicule sans laisser de trace. Pour votre assurance, cette absence d’effraction visible est une ligne rouge. Elle peut suspecter une négligence grave de votre part (oubli des clés sur le contact, portière mal fermée) et refuser toute indemnisation.
Dans cette situation, la charge de la preuve vous incombe. Vous devez démontrer que vous avez pris toutes les précautions raisonnables et que le vol a bien eu lieu par une technique d’effraction électronique et non par une porte laissée ouverte. Rassembler des preuves est alors votre priorité absolue. Tout commence par le dépôt de plainte : insistez pour que l’officier de police mentionne explicitement dans le rapport « vol sans effraction visible », ce qui donne un poids officiel à votre version. Conserver les deux jeux de clés du véhicule est une autre preuve fondamentale, car l’assurance vous demandera de les restituer pour prouver qu’aucune n’a été perdue ou laissée dans la voiture.
D’autres éléments peuvent renforcer votre dossier. Les tickets de parking horodatés, les relevés GPS de votre téléphone ou du véhicule, ou des témoignages peuvent attester de l’heure et du lieu de stationnement. Si votre voiture est équipée d’une alarme, les factures d’entretien récentes prouvent son bon fonctionnement. Chaque détail compte pour construire un faisceau d’indices cohérent qui contredit la présomption de négligence. Il faut agir vite et méthodiquement, car la déclaration doit être faite à l’assurance dans le délai légal, généralement de deux jours ouvrés après la découverte du vol.
Que ce soit pour un impact à réparer ou un vol à déclarer, la clé est toujours la même : connaître ses droits, agir vite et documenter méticuleusement la situation. Pour appliquer ces conseils et obtenir un diagnostic précis de votre pare-brise, l’étape suivante consiste à consulter un véritable expert qui saura évaluer la meilleure option pour vous, et non pour son chiffre d’affaires.
Questions fréquentes sur l’assurance bris de glace
La franchise s’applique-t-elle aussi pour une simple réparation ?
En général, non. La plupart des contrats d’assurance auto suppriment l’application de la franchise lorsque l’impact sur le pare-brise est simplement réparé par injection de résine. La franchise reste cependant due en cas de remplacement complet, sauf si vous avez souscrit une option de rachat de franchise.
Peut-on modifier sa franchise en cours de contrat ?
Oui, c’est possible. La modification du montant de votre franchise (ou sa suppression via l’option de rachat) se fait généralement à la date d’échéance annuelle de votre contrat. Contactez votre assureur en amont pour demander un avenant, qui ajustera votre cotisation en conséquence.
Les cartes bancaires peuvent-elles couvrir la franchise ?
Oui, certaines cartes bancaires haut de gamme (Visa Premier, Mastercard Gold, etc.) incluent des garanties d’assurance qui peuvent prendre en charge le remboursement de la franchise appliquée par votre assurance auto en cas de sinistre, y compris le bris de glace. Il est essentiel de vérifier les conditions et les plafonds de votre contrat de carte bancaire.