Le coût élevé du remplacement d’un toit panoramique n’est pas dû à sa taille, mais à sa nature d’élément structurel de carrosserie, une qualification que les assurances traitent différemment d’un simple bris de glace.
- La plupart des contrats standards ne classent pas le toit vitré en « bris de glace », ce qui entraîne une franchise et une vétusté plus élevées.
- Le processus de remplacement (collage, calibrage) est une opération complexe qui immobilise le véhicule et requiert une expertise spécifique, augmentant la main-d’œuvre.
Recommandation : Avant de déclarer le sinistre, analysez précisément les termes de votre garantie « bris de glace » et « dommages tous accidents » pour choisir la meilleure option de prise en charge.
Le verdict du garage tombe, et c’est la douche froide : plus de 2 000 € pour remplacer le toit panoramique fissuré de votre SUV. Une somme qui semble démesurée, surtout quand on la compare au coût d’un remplacement de pare-brise. La première réaction est souvent l’incompréhension. Après tout, n’est-ce pas simplement un « grand pare-brise » sur le toit ? Cette idée reçue, bien que logique en apparence, ignore une réalité technique et assurantielle bien plus complexe. Le problème ne réside pas seulement dans la surface vitrée, mais dans le rôle fondamental que joue cette pièce dans l’architecture même de votre véhicule.
Contrairement à un pare-brise, un toit panoramique est souvent un élément structurel collé qui participe activement à la rigidité du châssis. Son remplacement n’est donc pas une simple intervention de vitrage, mais une opération de carrosserie lourde. C’est cette distinction fondamentale qui échappe à de nombreux propriétaires et qui est au cœur des litiges avec les assureurs. Mais si la véritable clé n’était pas de contester le prix, mais de comprendre la nature du sinistre pour mieux le qualifier auprès de votre assurance ou même du constructeur ?
Cet article va décortiquer, point par point, les raisons techniques, les subtilités des contrats d’assurance et les leviers d’action à votre disposition. Nous analyserons pourquoi un joint défectueux n’est pas un bris de glace, comment prouver l’origine d’une fissure, et quelles démarches entreprendre en cas d’explosion spontanée ou de délai de pièce interminable. Vous disposerez ainsi d’une vision d’expert pour transformer ce problème coûteux en un dossier gérable et optimisé.
Pour naviguer efficacement à travers les différentes facettes de ce problème, cet article est structuré pour répondre précisément à chaque interrogation. Le sommaire ci-dessous vous guidera à travers les points techniques et assurantiels essentiels.
Sommaire : Les coulisses du coût de remplacement d’un toit vitré panoramique
- Joint de toit ouvrant défectueux : est-ce un bris de glace ou un défaut d’entretien non couvert ?
- Choc thermique ou grêle : comment prouver l’origine naturelle de la fissure du toit ?
- Pourquoi les assureurs appliquent-ils une vétusté plus forte sur les toits vitrés collés ?
- Explosion spontanée du toit verre trempé : comment faire jouer la garantie constructeur plutôt que l’assurance ?
- Délai de pièce indisponible : avez-vous droit à un véhicule de prêt pendant les 3 semaines d’attente ?
- L’erreur d’attendre l’hiver ou un passage sur dos d’âne pour traiter un impact
- Infiltration par la toiture ou la façade : pourquoi l’assurance refuse-t-elle souvent de payer la réparation de la cause ?
- Rapport d’expertise VRADE : comment contester l’estimation de 20% inférieure au marché ?
Joint de toit ouvrant défectueux : est-ce un bris de glace ou un défaut d’entretien non couvert ?
C’est la première question cruciale qui détermine la prise en charge. Un joint de toit ouvrant qui n’assure plus son étanchéité n’est techniquement pas un « bris ». Les assureurs le classent quasi systématiquement dans la catégorie « défaut d’entretien » ou « usure normale », deux exclusions majeures de la plupart des contrats. La garantie bris de glace couvre la rupture ou la fissure d’un élément vitré suite à un impact ou un choc, pas la dégradation progressive d’un composant en caoutchouc. La qualification assurantielle du sinistre est donc défavorable dès le départ.
L’argument de l’assureur repose sur le fait que le maintien en bon état des joints relève de la responsabilité du propriétaire. Un joint sec, craquelé ou bouché par des débris est considéré comme une négligence. Pour l’assureur, les infiltrations d’eau qui en résultent sont la conséquence directe de ce manque d’entretien, et non un événement soudain et imprévisible couvert par la garantie. Dans certains cas, comme l’illustre un cas sur un Peugeot 5008, l’assurance peut même classer le toit panoramique entier comme un élément de carrosserie, appliquant une franchise bien plus élevée (jusqu’à 40% des réparations) que celle du bris de glace. Il est donc impératif de relire la définition précise des « éléments vitrés » dans vos conditions générales.
La seule parade est de prouver votre bonne foi. Un entretien régulier et documenté peut faire pencher la balance en votre faveur lors d’une négociation ou d’une contre-expertise. Conserver une trace de chaque intervention est la meilleure stratégie préventive.
Checklist d’entretien préventif du toit ouvrant pour éviter les litiges
- Nettoyer les drains d’évacuation tous les 6 mois avec une bombe à air comprimé pour éviter les bouchons et les débordements.
- Appliquer un produit à base de silicone sur les joints pour maintenir leur souplesse et prévenir le craquellement.
- Graisser les rails avec une graisse spéciale basse température compatible avec le caoutchouc pour garantir un mouvement fluide.
- Vérifier visuellement l’état des joints (recherche de fissures, dessèchement, déformations) à chaque lavage du véhicule.
- Documenter chaque entretien avec des photos datées et conserver les factures des produits pour prouver votre bonne foi en cas de litige.
Choc thermique ou grêle : comment prouver l’origine naturelle de la fissure du toit ?
Prouver l’origine d’une fissure est un exercice technique. Contrairement à un impact de projectile (caillou, etc.) qui laisse un point d’impact central identifiable, une fissure due à un choc thermique ou à la grêle présente des caractéristiques spécifiques. Un choc thermique, causé par une variation de température brutale (climatisation forte sous un soleil de plomb, par exemple), engendre typiquement une fissure sinueuse, souvent partant d’un des bords du vitrage, sans aucun point d’impact visible.
L’analyse visuelle par un expert est déterminante. Une fissure nette, sans éclats au point de départ, est un indice fort en faveur du choc thermique. L’illustration ci-dessous montre la structure caractéristique d’une telle fissure. Sa forme ramifiée et l’absence d’un « cône de percussion » la distinguent clairement d’un bris par impact.
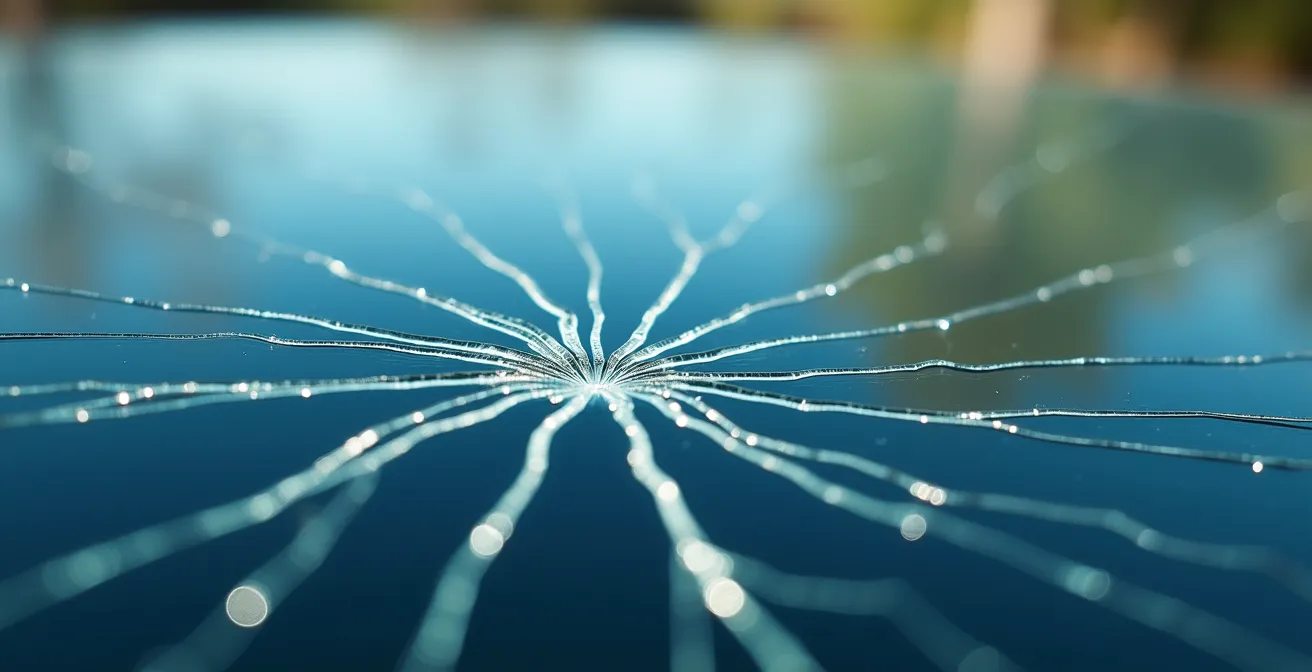
Comme ce cliché le met en évidence, l’analyse macroscopique révèle la nature de la contrainte subie par le verre. Pour un sinistre lié à la grêle, la preuve est différente : il faut corréler la date du sinistre avec un bulletin météo officiel attestant d’un événement de grêle dans votre localité et, si possible, documenter par des photos d’autres impacts sur la carrosserie. Sans ces éléments, l’assureur pourrait invoquer une autre cause non couverte. Dans certains cas, le bris peut même survenir sans cause externe apparente, un phénomène connu sous le nom d’explosion spontanée, souvent lié à des défauts de fabrication du verre trempé.
Pourquoi les assureurs appliquent-ils une vétusté plus forte on les toits vitrés collés ?
La raison est purement assurantielle et découle de la classification de la pièce. Alors qu’un pare-brise est universellement considéré comme un « élément de vitrage » soumis à la garantie bris de glace (avec faible franchise et sans vétusté la plupart du temps), le toit panoramique est fréquemment rangé dans la catégorie « élément de carrosserie » ou « accessoire ». Cette distinction change tout. Les éléments de carrosserie sont soumis à une dépréciation pour vétusté, car l’assureur considère qu’en remplaçant une pièce usagée par une neuve, il vous procure un enrichissement. Le taux de vétusté appliqué peut être significatif et augmente avec l’âge du véhicule.
Cette classification est justifiée par la complexité de l’intervention. Comme le montre l’analyse comparative des coûts, le remplacement d’un toit panoramique est une opération bien plus lourde qu’un simple changement de vitre. C’est une intervention qui touche à la structure du véhicule. Le problème est que cette nuance est rarement explicitée à la souscription du contrat. Selon les données du marché, une analyse comparative récente montre que près de 61% des assurances auto ne prennent pas en charge les réparations de toits panoramiques dans le cadre de la garantie bris de glace standard.
| Type de vitrage | Temps d’intervention | Coût moyen | Classification assurance |
|---|---|---|---|
| Pare-brise | Demi-journée | 600-1000€ | Bris de glace |
| Lunette arrière | 1 journée | 400-800€ | Bris de glace |
| Toit panoramique | 1,5 journée | 1500-2500€ | Élément carrosserie (souvent) |
La seule solution pour le propriétaire est d’avoir souscrit une garantie « Dommages Tous Accidents » ou une option spécifique couvrant les toits ouvrants, qui est souvent plus coûteuse. Sans cela, la facture finale, après application de la franchise et de la vétusté, reste très élevée.
Explosion spontanée du toit verre trempé : comment faire jouer la garantie constructeur plutôt que l’assurance ?
L’explosion spontanée d’un toit panoramique est un phénomène rare mais documenté, qui se produit sans aucun impact. Votre véhicule est stationné et vous retrouvez le toit vitré en mille morceaux. Dans ce scénario, la première piste à explorer n’est pas l’assurance, mais la garantie légale des vices cachés ou la garantie contractuelle du constructeur. En effet, une telle explosion est souvent le symptôme d’un défaut de fabrication du verre trempé, comme une inclusion de sulfure de nickel (NiS) invisible à l’œil nu qui, en se dilatant, fait éclater le panneau de verre.
L’argument à présenter au constructeur est que le produit n’est pas conforme à l’usage attendu et présente un défaut qui le rend impropre à sa destination. Des cas documentés, comme celui d’une propriétaire de Tesla Model 3 neuve dont la vitre arrière a explosé sans raison, renforcent cette thèse. Le constructeur a lui-même évoqué la combinaison d’une faiblesse sur la vitre et de la pression dans l’habitacle, ce qui pointe vers un défaut de conception. Faire reconnaître ce vice caché permet une prise en charge à 100% par le constructeur, sans franchise ni impact sur votre bonus d’assurance.
Pour monter un dossier solide, il faut rassembler des preuves : témoignages d’autres propriétaires (via les forums de marque), articles de presse spécialisée, et surtout, un rapport d’expertise indépendant qui conclut à l’absence d’impact externe. Comme le souligne un journaliste de renom, ce phénomène est une réalité reconnue :
Les explosions des toits panoramiques peuvent survenir spontanément, et ce, partout aux États-Unis
– Jeff Plungis, Consumer Reports – Enquête sur les toits panoramiques
Cette démarche est plus longue et plus complexe qu’une simple déclaration à l’assurance, mais elle est la seule qui s’attaque à la racine du problème et peut aboutir à une réparation sans frais pour vous.
Délai de pièce indisponible : avez-vous droit à un véhicule de prêt pendant les 3 semaines d’attente ?
Le droit à un véhicule de prêt en cas d’immobilisation prolongée pour une pièce indisponible n’est pas automatique. Tout dépend de votre contrat d’assurance et du responsable du délai. La première étape est de vérifier si votre contrat inclut une clause « véhicule de remplacement » ou « garantie mobilité » et quelles en sont les conditions (durée, type de sinistre couvert). Souvent, cette garantie est limitée à quelques jours et ne couvre pas les longues attentes liées à des problèmes de logistique du constructeur ou du réparateur.
Si le délai est du fait de l’assureur (expertise qui tarde, par exemple), vous êtes en position de force pour exiger une solution. En revanche, si la pièce est simplement en rupture de stock chez le constructeur, la responsabilité est plus difficile à établir. Le réparateur n’est pas en faute, et l’assureur non plus. Vous pouvez toutefois tenter une action contre le vendeur (le concessionnaire) ou le constructeur en invoquant l’article L. 216-1 du Code de la consommation, qui impose un délai de livraison raisonnable. Une mise en demeure par courrier recommandé peut parfois débloquer la situation ou ouvrir le droit à une indemnité d’immobilisation.
Certains réseaux de réparateurs, conscients de ce problème, incluent le prêt d’un véhicule dans leur service pour se démarquer. Mais cela reste une prestation commerciale et non une obligation légale. Si aucune solution de prêt n’est trouvée, il est crucial de conserver tous les justificatifs de frais de transport alternatifs (location de voiture, VTC, transports en commun) pour tenter d’en obtenir le remboursement ultérieurement.
L’erreur d’attendre l’hiver ou un passage sur dos d’âne pour traiter un impact
Reporter la réparation d’un simple impact sur un toit panoramique est une décision techniquement et financièrement risquée. Un impact, même minime, est un point de faiblesse structurelle dans le verre. Il ne faut pas le voir comme un défaut esthétique, mais comme l’amorce d’une fissure. Les contraintes mécaniques (torsion du châssis sur un dos d’âne, vibrations de la route) et surtout les contraintes thermiques (le gel en hiver, le choc chaud/froid) vont inévitablement faire travailler ce point faible. La fissure, initialement contenue, va s’étendre, rendant le remplacement complet inévitable.
Or, la différence de coût entre une réparation et un remplacement est exponentielle. La réparation d’un impact par injection de résine, lorsque c’est possible (impact plus petit qu’une pièce de 2 euros, hors du champ de vision), coûte une centaine d’euros et est souvent prise en charge à 100% par la garantie bris de glace. Un remplacement complet se chiffre en milliers d’euros, avec une franchise et une vétusté à votre charge. Attendre transforme donc une dépense mineure et couverte en un sinistre majeur et coûteux.
De plus, le coût des pièces et de la main-d’œuvre ne cesse d’augmenter. Selon les données du secteur, on a observé une augmentation de 8% des coûts de remplacement entre mars 2023 et mars 2024. Chaque mois d’attente est donc un pari qui augmente le risque de fissure et le coût final de l’intervention. L’adage « mieux vaut prévenir que guérir » n’a jamais été aussi vrai : traiter un impact immédiatement est la seule attitude rationnelle.
Infiltration par la toiture ou la façade : pourquoi l’assurance refuse-t-elle souvent de payer la réparation de la cause ?
C’est l’une des subtilités les plus frustrantes des contrats d’assurance. En cas d’infiltration d’eau par un toit ouvrant défectueux, l’assurance peut accepter de couvrir les dommages consécutifs (taches sur les sièges, moisissures sur les garnitures, dégâts électroniques), mais refuser de payer la réparation de la cause de la fuite elle-même. La logique de l’assureur est simple : il couvre les conséquences d’un sinistre, mais pas l’usure ou le défaut d’entretien qui en est à l’origine.
Pour l’assureur, un joint qui fuit est un problème de maintenance, pas un accident. Le coût de la réparation, qui peut varier de 50 à 150 euros pour un simple débouchage des drains d’évacuation, ou de 200 à 500 euros pour un remplacement complet des joints, est donc considéré comme une dépense d’entretien à la charge du propriétaire. Certaines compagnies peuvent inclure ce type de réparation, mais uniquement si vous prouvez que la fuite n’est absolument pas due à un manque de soin de votre part, ce qui est très difficile.
Pour maximiser ses chances de prise en charge, la stratégie consiste à orienter la déclaration. Il faut déclarer des « dommages intérieurs consécutifs à une infiltration » et non une simple « fuite du toit ouvrant ». Documenter l’événement avec des photos des dégâts intérieurs et un bulletin météo prouvant des pluies exceptionnelles peut aider à requalifier le sinistre en « événement climatique » ou « cas de force majeure ». Si le refus persiste sur la garantie bris de glace, il faut tenter d’activer la garantie « Dommages Tous Accidents », plus large, si vous l’avez souscrite. C’est un combat argumentatif où chaque mot compte.
À retenir
- Le toit panoramique est un élément structurel, pas un simple vitrage, ce qui conditionne sa classification par les assureurs et le coût de son remplacement.
- La qualification de votre sinistre (« bris de glace », « dommage accidentel », « défaut d’entretien ») est plus importante que le sinistre lui-même et détermine le niveau de prise en charge.
- En cas d’explosion spontanée sans impact, la piste de la garantie légale des vices cachés contre le constructeur doit être privilégiée à la déclaration d’assurance.
Rapport d’expertise VRADE : comment contester l’estimation de 20% inférieure au marché ?
Lorsque les réparations dépassent la valeur du véhicule, l’expert missionné par l’assurance établit un rapport déterminant la « Valeur de Remplacement à Dire d’Expert » (VRADE). Il est fréquent que cette valeur soit inférieure de 15 à 20% à la valeur de marché réelle, notamment parce que les options comme le toit panoramique sont souvent sous-évaluées. Contester cette estimation est non seulement possible, mais nécessaire pour ne pas être lésé. La clé est de construire un contre-dossier de valorisation factuel et argumenté.
La méthode consiste à prouver que la valeur de votre véhicule sur le marché de l’occasion est supérieure à celle estimée. Pour cela, vous devez :
- Collecter une dizaine d’annonces de véhicules strictement identiques (modèle, année, motorisation, kilométrage et surtout avec l’option toit panoramique) sur des sites reconnus.
- Obtenir une cote personnalisée sur des sites spécialisés, en veillant à bien renseigner toutes les options.
- Joindre toutes les factures d’entretien récentes, en particulier celles concernant le toit lui-même, pour prouver le bon état général du véhicule avant le sinistre.
Dans le cas d’un toit panoramique, l’argument structurel est aussi un atout. Comme le montre un cas de remplacement sur un Peugeot 3008, chiffré à plus de 1500€, cette pièce participe grandement à la rigidité du châssis. Cet argument justifie non seulement une réparation chez le constructeur mais aussi une valorisation correcte du véhicule qui en est équipé. Si l’écart entre votre estimation et celle de l’expert dépasse 20%, mandater votre propre expert d’assuré indépendant devient une option rentable pour défendre vos intérêts.
Pour défendre efficacement votre dossier, que ce soit face à un assureur ou un expert, une argumentation structurée et étayée par des preuves techniques est souvent l’étape décisive vers une juste indemnisation.