Contrairement à une idée reçue, l’absence de vitre brisée ne signifie pas une absence d’effraction aux yeux de votre assurance.
- Les voleurs privilégient des techniques discrètes (effraction de serrure, bris de custode) qui laissent des micro-traces probantes.
- La clé est de documenter ces preuves « invisibles » (rayures sur le barillet, joints forcés) pour contrer la présomption de négligence.
Recommandation : Apprenez à inspecter votre véhicule comme un expert pour construire un dossier solide et obtenir l’indemnisation qui vous est due.
Le choc. Vous découvrez que votre place de parking est vide. Votre voiture a disparu. Après la sidération vient l’angoisse de la procédure avec l’assurance. Le scénario se complique encore lorsque le véhicule est retrouvé, mais sans la moindre vitre brisée. Pour l’assureur, le doute s’installe : s’agit-il d’une négligence ? Auriez-vous oublié de verrouiller les portes ? Cette présomption peut entraîner un refus pur et simple d’indemnisation, transformant le vol en double peine financière et morale. En France, avec près de 140 000 véhicules volés en 2023, soit une augmentation significative, ce cas de figure est de plus en plus fréquent.
Les conseils habituels se limitent souvent à « déposer plainte » et « prouver que vous avez vos clés ». C’est nécessaire, mais largement insuffisant face aux techniques de vol modernes comme le « mouse jacking » (vol électronique). La véritable bataille ne se joue pas sur l’évidence, mais sur l’invisible. La clé n’est pas de se lamenter de l’absence de verre brisé, mais de se transformer en enquêteur pour déceler les micro-traces d’effraction que les voleurs laissent derrière eux. Il faut savoir où regarder et quoi chercher pour construire un dossier irréfutable.
Cet article vous guide au-delà des évidences. Nous allons adopter l’approche d’un expert en criminalistique automobile pour analyser les points faibles de votre véhicule, comprendre les mécanismes de l’assurance bris de glace et vandalisme, et surtout, vous armer des connaissances nécessaires pour prouver qu’une effraction a bien eu lieu, même lorsque tout semble intact. De la petite vitre de custode au coûteux toit panoramique, chaque élément a une histoire à raconter.
Pour naviguer efficacement à travers les complexités de l’assurance automobile et les subtilités des sinistres, cet article est structuré pour vous apporter des réponses claires, étape par étape. Le sommaire ci-dessous vous permettra d’accéder directement aux informations qui vous concernent le plus.
Sommaire : Guide complet de l’indemnisation auto après une effraction discrète
- Vitrages surteintés : votre assurance paiera-t-elle la remise en état du film solaire ?
- Bris de custode : pourquoi est-ce la vitre préférée des voleurs et comment la protéger ?
- Plexiglas ou film plastique : pouvez-vous rouler légalement avec une vitre cassée en attendant ?
- Bris de vitre latérale : pourquoi exiger un nettoyage « premium » pour enlever les micro-éclats ?
- Pourquoi la franchise bris de glace s’applique-t-elle différemment sur les vitres latérales ?
- Serrure 3 points ou volets fermés : quelles conditions votre contrat impose-t-elle pour vous couvrir en cas d’absence ?
- Vandalismes et manifestations : votre garantie bris de glace couvre-t-elle les graffitis et la casse ?
- Toit ouvrant panoramique : pourquoi son remplacement coûte-t-il 3 fois plus cher qu’un pare-brise ?
Vitrages surteintés : votre assurance paiera-t-elle la remise en état du film solaire ?
Lorsqu’une vitre est brisée, le remplacement du verre est une chose, mais qu’en est-il du film solaire teinté que vous aviez fait poser ? Par défaut, la plupart des contrats d’assurance auto ne couvrent que les « éléments d’origine » du véhicule. Le film solaire, considéré comme un accessoire ajouté, est souvent exclu de la garantie bris de glace standard. Pour l’assureur, son rôle se limite à remplacer la vitre par un modèle identique à celui monté en usine, sans le film.
L’indemnisation de cet accessoire n’est donc pas automatique. Elle dépend entièrement de la manière dont vous l’avez déclaré. Si le film solaire a été déclaré comme un accessoire de valeur au moment de la souscription ou via un avenant, et que sa valeur est explicitement mentionnée dans la garantie « accessoires et équipements hors-série », alors sa prise en charge est possible. Sans cette déclaration préalable, obtenir un remboursement s’apparente à une négociation difficile, avec peu de chances de succès. Il est donc crucial de ne pas considérer le film comme une simple décoration, mais comme un investissement à protéger contractuellement.
Plan d’action : Faire reconnaître votre film solaire comme accessoire de valeur
- Déclarez le film solaire dès la souscription ou modification du contrat d’assurance, en précisant sa valeur et ses caractéristiques techniques.
- Conservez impérativement la facture originale de pose avec le détail du coût du film et de la main-d’œuvre séparément.
- Vérifiez que la transmission lumineuse est conforme (supérieure à 70% pour les vitres avant) et conservez un certificat de conformité.
- En cas de sinistre, fournissez immédiatement la facture et demandez une expertise spécifique incluant la valeur du film.
- Négociez la prise en charge en vous appuyant sur la déclaration préalable et la valeur à neuf documentée.
Bris de custode : pourquoi est-ce la vitre préférée des voleurs et comment la protéger ?
La custode, cette petite vitre fixe triangulaire située à l’arrière du véhicule, est une cible privilégiée pour les voleurs. Sa popularité ne doit rien au hasard. D’un point de vue criminel, elle présente trois avantages stratégiques. Premièrement, son bris est relativement discret ; le son est moins puissant que celui d’une grande vitre latérale, attirant moins l’attention. Deuxièmement, elle est souvent hors du champ de vision direct des alarmes volumétriques, qui ne se déclenchent pas toujours. Enfin, son coût de remplacement est perçu – à tort – comme faible, ce qui, dans l’esprit du voleur, minimise les conséquences.
C’est une grave erreur d’analyse. Comme le souligne une analyse des délais de réparation par des assureurs comme la Macif, les custodes sont des pièces très spécifiques à chaque modèle. Contrairement aux pare-brises standardisés, leurs délais d’approvisionnement peuvent atteindre plusieurs semaines, immobilisant le véhicule. Pour se protéger, la pose d’un film de sécurité transparent est la solution la plus efficace. Ce film anti-effraction maintient les morceaux de verre en place même après l’impact, empêchant la création d’une ouverture et décourageant le voleur qui cherche une entrée rapide.
Cette protection invisible retarde considérablement l’intrusion et peut faire la différence entre une tentative de vol ratée et un véhicule disparu. C’est un investissement préventif particulièrement pertinent pour les véhicules stationnés en extérieur.
Plexiglas ou film plastique : pouvez-vous rouler légalement avec une vitre cassée en attendant ?
Une vitre latérale ou une custode brisée immobilise de fait votre véhicule. En attendant la réparation, qui peut prendre du temps, la tentation est grande d’opter pour une solution temporaire : un film plastique adhésif ou une plaque de Plexiglas découpée. Mais est-ce légal ? La réponse est nuancée et repose sur les principes fondamentaux du Code de la Route. Celui-ci exige que le conducteur ait un champ de vision suffisant et que le véhicule ne présente aucun danger pour les autres usagers.
Un film plastique, souvent opaque ou déformant la vision, est illégal sur les vitres avant (conducteur et passager) car il obstrue le champ de vision latéral, indispensable pour les angles morts. Pour les vitres arrière, il peut être toléré comme une solution de dépannage à très court terme, à condition qu’il soit solidement fixé et ne risque pas de se détacher en roulant. Le Plexiglas, s’il est parfaitement transparent et solidement arrimé, peut sembler une meilleure option. Cependant, il ne respecte pas les normes de sécurité du verre trempé ou feuilleté et peut créer des éclats dangereux en cas de choc.
En cas de contrôle, les forces de l’ordre peuvent verbaliser pour « défaut de visibilité » ou « véhicule non conforme ». De plus, en cas d’accident, votre assurance pourrait refuser sa garantie en arguant que le véhicule n’était pas en état de circuler. La seule solution légale et sûre est donc l’immobilisation du véhicule jusqu’à son remplacement par un professionnel. Utiliser le véhicule avec un tel bricolage, c’est prendre un risque juridique et sécuritaire important.
Bris de vitre latérale : pourquoi exiger un nettoyage « premium » pour enlever les micro-éclats ?
Lorsqu’une vitre latérale en verre trempé explose, elle se fragmente en des milliers de petits morceaux. La plupart des réparateurs se contentent d’un coup d’aspirateur rapide dans l’habitacle. C’est une erreur aux conséquences coûteuses. Ces micro-éclats de verre, projetés avec force, s’insinuent partout : dans les conduits de ventilation, les rails de siège, et surtout, à l’intérieur de la garniture de la portière.
Un nettoyage superficiel est une bombe à retardement. Des études menées par des spécialistes du vitrage, comme Carglass, sont formelles : les résidus de verre dans la portière sont une cause majeure de pannes futures. Selon une analyse de leurs interventions post-sinistre, des micro-éclats non nettoyés peuvent endommager le mécanisme du lève-vitre, les joints et les connecteurs électriques, provoquant des pannes dans 15% des cas, parfois des mois après la réparation. De plus, les bruits de « sable » dans la portière ou la ventilation sont un signal d’alarme pour tout acheteur potentiel, entraînant une décote significative du véhicule à la revente, estimée entre 300 et 500 euros.
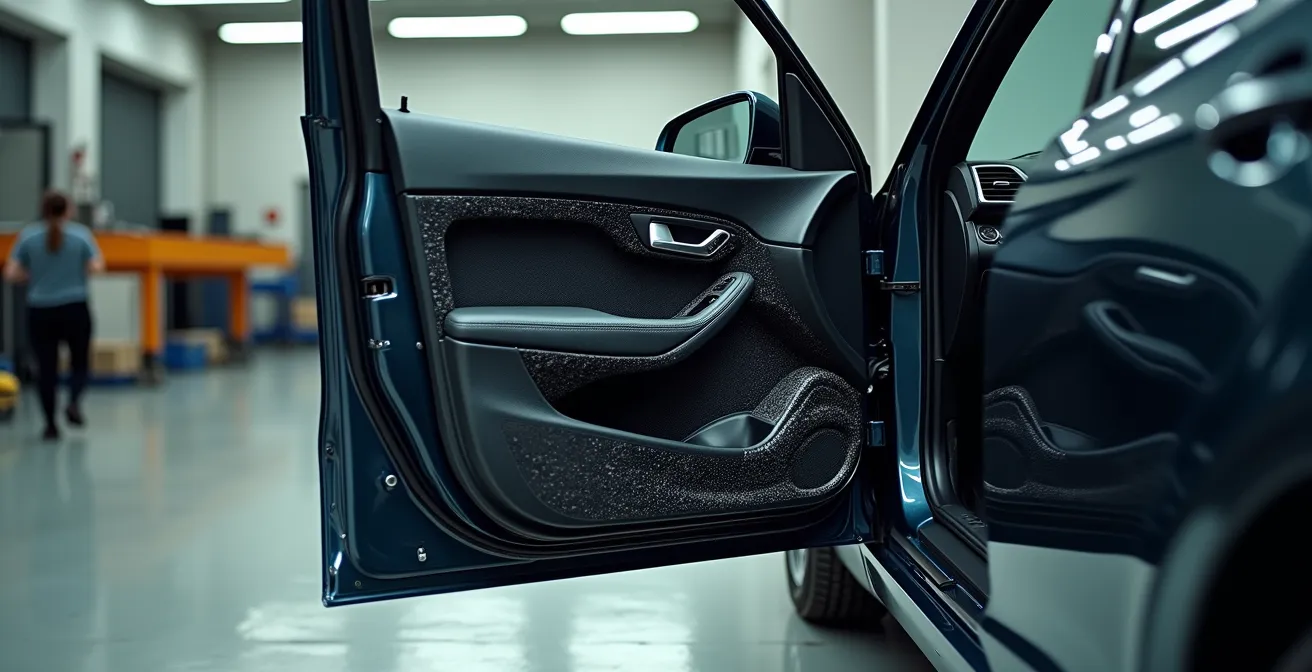
Il est donc impératif d’exiger un nettoyage « premium ». Cela implique le démontage complet de la garniture de porte, l’aspiration minutieuse de tous les composants internes et le soufflage des conduits. Cette prestation, bien que plus chère, doit être incluse dans le devis de réparation et prise en charge par l’assurance. C’est la seule garantie d’éviter des pannes futures et de préserver la valeur de votre véhicule.
Pourquoi la franchise bris de glace s’applique-t-elle différemment sur les vitres latérales ?
La plupart des automobilistes pensent que la garantie « bris de glace » est un bloc monolithique. En réalité, son application varie considérablement selon le type de vitrage et la nature du dommage. La différence la plus notable concerne la franchise, cette somme qui reste à votre charge. Pour un impact sur le pare-brise, la réparation par injection de résine est souvent prise en charge à 100%, sans franchise. Pourquoi cette générosité ne s’applique-t-elle pas aux vitres latérales ?
La raison est purement technique. Les vitres latérales et la lunette arrière sont fabriquées en verre trempé. Ce type de verre est conçu pour exploser en mille morceaux non coupants en cas de choc, pour la sécurité des occupants. Il est donc impossible de le « réparer » ; son remplacement est la seule option. Le pare-brise, lui, est en verre feuilleté (deux couches de verre avec un film plastique entre les deux), ce qui lui permet de se fissurer sans éclater et rend la réparation d’impacts possible. Le remplacement étant systématique et plus coûteux pour une vitre latérale, les assureurs appliquent une franchise, comme le montre cette analyse comparative des franchises par type de vitrage.
| Type de vitrage | Franchise moyenne | Possibilité de réparation | Taux sans franchise |
|---|---|---|---|
| Pare-brise (réparation impact) | 0€ | Oui (injection résine) | 95% |
| Pare-brise (remplacement) | 75-100€ | Non | 70% |
| Vitre latérale | 100-150€ | Non (verre trempé) | 60% |
| Lunette arrière | 100-150€ | Non | 60% |
Plus important encore, le contexte du sinistre est crucial. Comme le rappelle un expert dans le guide pratique de France Assureurs :
La distinction entre bris de glace simple et bris de glace suite à effraction peut faire basculer le sinistre sous la garantie vol avec sa propre franchise, souvent plus élevée.
– Expert France Assureurs, Guide pratique de l’assurance automobile
C’est ici que la preuve d’effraction devient l’enjeu principal, car elle détermine non seulement l’indemnisation du vol, mais aussi la franchise applicable.
Serrure 3 points ou volets fermés : quelles conditions votre contrat impose-t-elle pour vous couvrir en cas d’absence ?
Bien que les termes « serrure 3 points » ou « volets fermés » évoquent la protection d’une habitation, le principe qu’ils incarnent est directement transposable à l’assurance automobile : celui des mesures de prévention imposées. Votre contrat d’assurance auto n’est pas un chèque en blanc ; il stipule que vous devez prendre des mesures raisonnables pour prévenir le vol. Le non-respect de ces clauses est la porte ouverte à un refus d’indemnisation pour négligence.
Pour une voiture, ces mesures peuvent inclure l’obligation d’activer le système de « super-verrouillage » si le véhicule en est équipé, de ne pas laisser le véhicule dans un lieu notoirement à risque pendant une absence prolongée, ou de garer le véhicule dans un garage fermé si vous en avez déclaré un. Le cœur du problème, en cas de vol sans effraction visible, est de prouver que vous avez respecté ces obligations. L’assureur tentera de prouver la négligence, et vous devrez prouver le contraire. Pour ce faire, des preuves d’absence peuvent être déterminantes. Des billets de train, des tickets de péage ou même la géolocalisation de votre smartphone peuvent démontrer que vous n’étiez pas à proximité du véhicule, rendant l’hypothèse d’une porte mal fermée moins crédible.
Ces éléments construisent un faisceau d’indices qui, combiné aux micro-traces d’effraction sur la serrure ou les joints, vient renverser la présomption de négligence. Prouver votre absence matérielle est une stratégie puissante pour invalider la thèse d’un oubli de votre part et forcer l’assureur à considérer le scénario d’une effraction électronique ou mécanique discrète.
Vandalismes et manifestations : votre garantie bris de glace couvre-t-elle les graffitis et la casse ?
Le vandalisme, notamment lors de mouvements sociaux ou de manifestations, est un cas de figure complexe pour les assurances. La garantie bris de glace couvre-t-elle une vitre cassée par un projectile ? Et qu’en est-il des graffitis sur la carrosserie ou les vitres ? La réponse dépend de la souscription à une garantie « vandalisme » ou « dommages tous accidents », qui est souvent distincte de la simple garantie bris de glace.
Si vous n’avez qu’une assurance au tiers avec option bris de glace, seule la vitre cassée sera prise en charge (avec franchise). Les dégâts annexes comme les rayures ou les graffitis ne seront pas couverts. Une assurance tous risques, incluant la garantie vandalisme, est nécessaire pour une prise en charge complète. Cependant, même avec la bonne garantie, la procédure est spécifique. Il est impératif de déposer plainte pour « dégradations volontaires », généralement dans les 2 jours suivant la découverte des faits. Ce dépôt de plainte est la pièce maîtresse du dossier.
Pour renforcer votre dossier, il est conseillé de :
- Photographier le véhicule dans son contexte, si possible avec d’autres voitures également endommagées.
- Collecter des articles de presse ou des communications de la mairie attestant des troubles dans le quartier à cette date.
- Vérifier les clauses exactes de votre garantie vandalisme, car certaines peuvent comporter des exclusions (par exemple, les « émeutes et mouvements populaires » si vous n’avez pas la garantie adéquate).
Un expert en sinistres souligne qu’apporter la preuve du contexte est crucial : « Si plusieurs véhicules sont vandalisés dans la même rue, cela peut aider votre dossier en prouvant qu’il ne s’agit pas d’un acte isolé ou d’une fraude ». Cette contextualisation transforme un dommage individuel en un fait collectif, plus difficile à contester pour l’assureur.
À retenir
- La preuve d’effraction ne se limite pas au verre brisé ; les micro-traces sur les serrures et joints sont des preuves valides.
- Les garanties et franchises varient énormément selon le type de vitrage (pare-brise, custode, toit) et le contexte (vol, vandalisme).
- Une documentation rigoureuse (factures d’accessoires, photos, plainte) est essentielle pour contrer une accusation de négligence et obtenir une juste indemnisation.
Toit ouvrant panoramique : pourquoi son remplacement coûte-t-il 3 fois plus cher qu’un pare-brise ?
Le toit ouvrant panoramique, autrefois un luxe, s’est démocratisé sur de nombreux modèles. Si son apport en lumière et en sensation d’espace est indéniable, son bris transforme le rêve en cauchemar financier. Le coût de son remplacement, oscillant entre 1500 et 3000 euros, est sans commune mesure avec celui d’un pare-brise standard. Cette différence de prix abyssale s’explique par une complexité technique et logistique bien supérieure.
Premièrement, le toit panoramique est une pièce structurelle. Contrairement à un pare-brise qui est « simplement » collé, le toit est intégré au pavillon du véhicule et participe à sa rigidité. Son remplacement n’est pas une simple opération de vitrerie, mais une intervention de carrosserie lourde. Deuxièmement, la pièce elle-même est plus complexe. Elle intègre souvent des mécanismes d’ouverture, des stores électriques, et parfois même des capteurs de pluie ou de luminosité qui doivent être démontés et recalibrés.
Étude de cas : La complexité technique du remplacement d’un toit panoramique
Des analyses menées par des réseaux de réparation comme Groupama montrent que le remplacement d’un toit panoramique est une opération pluridisciplinaire. Elle nécessite l’intervention coordonnée d’un vitrier pour manipuler et coller la large surface vitrée, d’un carrossier pour déposer et remonter les éléments du pavillon et assurer l’étanchéité, et d’un électronicien pour recalibrer tous les capteurs et moteurs associés. Cette synergie d’expertises explique des temps d’immobilisation de 2 à 3 jours et des coûts de main-d’œuvre qui peuvent être jusqu’à trois fois supérieurs à ceux d’un remplacement de pare-brise.
Avant de souscrire une assurance, il est donc vital de vérifier que le toit panoramique est explicitement couvert par la garantie bris de glace et de prendre connaissance du montant de la franchise spécifique, qui est souvent bien plus élevée que pour les autres vitrages.
Pour mettre en pratique ces conseils et obtenir une analyse personnalisée de votre situation, l’étape suivante consiste à examiner en détail votre contrat d’assurance et à documenter méticuleusement l’état de votre véhicule.